Портфель автокредитов по итогам II квартала 2026 года
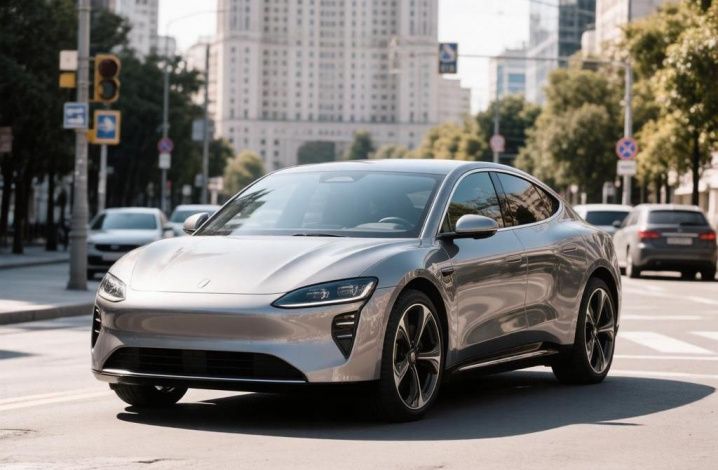
По данным Объединённого Кредитного Бюро, совокупный портфель автокредитов без учёта дефолтов по итогам II квартала 2026 года вырос до 3,14 трлн рублей, а количество заёмщиков в сегменте – до 3,02 млн человек.
В I квартале 2026 года портфель автокредитов без учёта дефолтов был равен 2,98 трлн рублей, количество заёмщиков составляло 2,91 млн человек. Во II квартале 2025 года портфель составлял 2,46 трлн рублей, количество заёмщиков – 2,54 млн человек.
Просроченная задолженность на срок 30-90 дней в портфеле без учёта дефолтов по итогам II квартала 2026 года снизилась до 0,8% против 0,9% в I квартале 2026 и 1,3% во II квартале 2025 года. В денежном эквиваленте на конец II квартала 2026 года уровень просроченной задолженности снизился до 24,89 млрд рублей против 26,00 млрд рублей в I квартале 2026 года и 31,23 млрд рублей во II квартале 2025 года.
У 68% заёмщиков с автокредитом есть как минимум ещё один розничный кредит. Из них у 27% – один кредит, у 18% – два, у 10% – три, а у 13% – четыре и более. Средняя совокупная задолженность таких заёмщиков по всем кредитным продуктам достигает 2,2 млн рублей.
Николай Филиппов, директор по риск-менеджмент методологии и дата аналитике Объединённого Кредитного Бюро:
"По итогам II квартала 2026 года портфель автокредитов превысил 3 трлн рублей, продемонстрировав ожидаемый рост. Во-первых, в I полугодии 2026 года авторынок показал умеренный, но всё же подъём, что стимулировало спрос и на автокредиты. По сравнению с аналогичным периодом 2025 года количество выданных кредитов увеличилось на 15%, а их объём – на 40%. Принимая во внимание длинные сроки автокредитов (в среднем 6 лет), это привело к превалированию прироста портфеля над погашением за счёт новых выдач. Во-вторых, досрочному погашению автокредитов препятствует ряд факторов. С одной стороны, значительная часть автокредитов выдаётся в рамках программ дистрибьюторов с субсидированными ставками, и гасить такие кредиты досрочно экономически нецелесообразно. С другой стороны, если речь идёт о рыночных программах, то сочетание текущих ставок и цен на автомобили приводит к высоким ежемесячным платежам, составляющим существенную долю доходов заёмщиков, что также не способствует досрочному погашению.
Важным позитивным фактором стало улучшение качества портфеля: темп возникновения новой просрочки во II квартале продолжил снижение после небольшого всплеска в начале прошлого года".
Динамика портфеля автокредитов
|
|
I кв. 2025 |
II кв. 2025 |
III кв. 2025 |
IV кв. 2025 |
I кв. 2026 |
II кв. 2026 |
|
Заёмщики с действующими автокредитами, млн человек |
2,41 |
2,54 |
2,71 |
2,86 |
2,91 |
3,02 |
|
Объём задолженности без учета дефолтов, трлн рублей |
2,36 |
2,46 |
2,69 |
2,92 |
2,98 |
3,14 |
|
Уровень просроченной задолженности (30-90 дней) в портфеле без дефолтов |
1,3% |
1,3% |
1,0% |
0,9% |
0,9% |
0,8% |
|
Просроченная задолженность (30-90 дней, без дефолтов), млрд рублей |
31,10 |
31,23 |
27,83 |
27,06 |
26,00 |
24,89 |