Мировые рынки продемонстрировали уверенный рост на прошлой неделе — теперь все внимание на Трампа
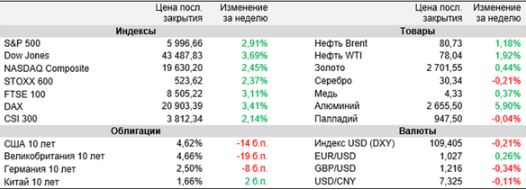
Мировые рынки акций продемонстрировали уверенный рост на минувшей неделе, причем для американского индекса S&P 500 подъем стал наиболее существенным с ноября прошлого года, после победы Дональда Трампа на президентских выборах в США.
Росту оптимизма на рынках поспособствовали несколько лучшие, чем ожидалось, декабрьские данные по инфляции в Штатах, а также довольно «голубиные» комментарии нескольких представителей ФРС, усилившие надежды на продолжение смягчения ДКП в стране в этом году. По данным CME FedWatch Tool, трейдеры сейчас почти на 100% уверены, что Федрезерв на заседании в конце текущего месяца не станет менять ключевую ставку. Однако вероятность снижения ставки на 25 б.п. на заседании в марте оценивается ими уже почти в 30% против лишь 19% неделю назад. На таком фоне доходности госбондов ведущих стран ощутимо снизились, что оказало дополнительную поддержку ценам рисковых активов. Для американских акций позитивом также стали хорошие квартальные отчетности крупнейших банков страны, а повышению оптимизма китайских инвесторов поспособствовали сильные данные по динамике ВВП Поднебесной за IV квартал 2024 г., указавшие, что принятые властями стимулирующие меры приносят свои плоды. Главным событием наступившей недели станет вступление Дональда Трампа на пост президента США. В связи с этим участники рынков будут внимательно следить за его инаугурационной речью, а также первыми решениями новой администрации. Учитывая, что ранее Трамп сделал много довольно громких заявлений, касающихся тарифной, миграционной политики и других вопросов, нельзя исключать роста волатильности на рынках в ближайшие дни. Помимо этого, инвесторы будут ждать выхода отдельных макроданных и анализировать корпоративные отчетности.
Потребительские цены в США в декабре увеличились на 2,9% (г/г), сообщило Министерство труда страны. Темпы подъема ускорились с ноябрьских 2,7% и совпали с консенсус-прогнозом. При этом потребцены без учета стоимости продуктов питания и энергоносителей (индекс Core CPI) в декабре повысились на 3,2% (г/г) после роста на 3,3% в предыдущем месяце, тогда как аналитики в среднем ожидали сохранения ноябрьских темпов подъема. Надо отметить, что замедление годовой базовой инфляции было зафиксировано впервые за 6 месяцев. ФРС может понизить ключевую ставку в I полугодии 2025 г., если данные по инфляции будут оставаться позитивными, считает член совета управляющих американского ЦБ Кристофер Уоллер. В частности, он не исключает снижения ставки уже в марте. Уоллер также дал понять, что считает возможным три-четыре снижения ставки в этом году, если динамика инфляции будет благоприятствовать смягчению политики. Стартовавший в Штатах сезон корпоративных отчетностей за IV квартал 2024 г. пока проходит весьма успешно. На текущий момент свои финпоказатели обнародовали 9% компаний из состава индекса S&P 500, при этом в 79% случаев они превзошли консенсус-прогнозы по прибыли и в 67% случаев − по выручке. С учетом результатов уже отчитавшихся эмитентов и прогнозов по тем, кому еще предстоит это сделать, суммарная прибыль компаний из S&P 500 в октябре-декабре могла вырасти на 12,5% (г/г), максимальными темпами с IV квартала 2021 г.
ЕЦБ стоит к лету снизить ключевую процентную ставку по депозитам до 2% с текущих 3%, поскольку битва с высокой инфляцией практически выиграна, заявил глава Банка Франции и член совета управляющих ЕЦБ Франсуа Виллеруа де Гало. «Если замедление инфляции в ближайшие кварталы будет соответствовать нашим прогнозам, к лету имеет смысл двигаться к ставке в 2%, не замедляя темпов смягчения, − сказал он. — Это поддержит финансовые условия в экономике и снижение нормы сбережений домохозяйств».
Экономика Китая в IV квартале 2024 г. выросла на 5,4% (г/г), говорится в отчете Государственного статистического управления (ГСУ) страны. Темпы роста ускорились по сравнению с 4,6% в III квартале и стали максимальными за полтора года. По итогам всего 2024 г. китайский ВВП увеличился на 5%, что совпало с целевым ориентиром правительства. В 2023 г., напомним, подъем составил на 5,2%.
Важные события предстоящей недели:
- Главным событием этой недели станет вступление Дональда Трампа на пост президента США − церемония инаугурации пройдет в понедельник в Вашингтоне. Трамп принесет присягу и произнесет инаугурационную речь, в ходе которой назовет цели, которые будут стоять перед его администрацией в ближайшие четыре года. После этого Трамп подпишет ряд ключевых документов. В частности, ранее он заявлял о планах в первый же день на посту подписать несколько указов, регулирующих различные сферы, начиная от безопасности границ и заканчивая добычей нефти и газа.
- Календарь важной макростатистики на предстоящие дни довольно скудный. Интерес будут представлять лишь предварительные индексы деловой активности PMI по США, Японии и ведущим странам Европы за январь, а также окончательная январская оценка индекса потребительского доверия в Штатах от Мичиганского университета.
- В связи с наступлением «периода тишины» перед заседанием ФРС в конце этого месяца комментариев представителей американского ЦБ по монетарной политике не ожидается. Между тем в Европе с речью выступит глава ЕЦБ Кристин Лагард.
- В мире продолжит разворачиваться сезон корпоративных отчетов. В частности, в США свои финансовые результаты обнародуют порядка 40 компаний из S&P 500, включая таких значимых эмитентов, как Netflix, Procter & Gamble, Johnson & Johnson, Texas Instruments, American Express, Verizon Communications.
- В США вновь ожидается крупное IPO. Американский производитель и экспортер сжиженного природного газа Venture Global планирует 24 января разместить на NYSE 50 млн акций по цене $40-46. Объем размещения может составить порядка $2,2 млрд, а капитализация компании по итогам IPO оценивается в $110 млрд.