Охлаждение американской экономики вернуло позитив на фондовые рынки
Минувшая неделя стала позитивной для большинства ведущих мировых фондовых индексов.
Данные о дальнейшем замедлении на американском рынке труда, а также о снижении инфляционного давления в США и Европе воодушевили трейдеров и повысили шансы на скорое окончание глобального цикла ужесточения денежно-кредитной политики. Китайские инвесторы, между тем, приветствовали статистику по индексам деловой активности в стране в августе, которые дали надежду на скорое восстановление экономики Поднебесной. Текущая неделя будет крайне скудной в плане макроэкономических данных, поэтому внимание рынков сконцентрируется на выступлениях представителей ФРС и других центробанков. Кроме того, мы отмечаем стартующий в субботу в Индии саммит «Большой двадцатки».
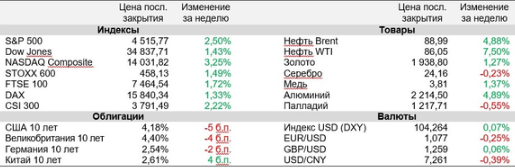
Американская экономика добавила 187 тыс. рабочих мест вне сельскохозяйственного сектора в августе при ожидаемом росте 170 тыс., но уровень безработицы увеличился с рекордно низких 3,5% до 3,8%. Месячный рост заработных плат на 0,2% также оказался ниже консенсуса, а данные по увеличению числа рабочих мест в июле и июне были пересмотрены вниз на 110 тыс.
Между тем базовый индекс расходов на личное потребление, предпочтительная мера инфляции для ФРС, в августе поднялся лишь на 0,2% (м/м), совпав с прогнозами экономистов. В комбинации со статистикой на рынке труда страны это указало на дальнейшее охлаждение американской экономики, став, безусловно, положительным сигналом для Федрезерва. В таких условиях регулятор может пересмотреть инфляционные риски и остановить текущий цикл повышения процентных ставок. В частности, рынок фьючерсов в текущий момент оценивает вероятность сохранения ставки по федеральным фондам в диапазоне 5,25–5,50% в 93% на ближайшем заседании (19-20 сентября). В пользу сценария замедления в экономике США говорит и вторая оценка ВВП, показавшая рост индикатора на 2,1% (к/к) в пересчете на годовые темпы роста против предполагаемых ранее 2,4% (к/к).
Индекс деловой активности в производственном секторе КНР по итогам августа составил 49,7 пункта, пятый месяц подряд оставаясь в зоне замедления (значение ниже отметки 50 пунктов указывает на снижение деловой активности). Тем не менее, показатель превысил данные июля (49,3 пункта), а также консенсус аналитиков (49,4 пункта), дав инвесторам надежду на скорое возвращение экономики страны к расширенному росту.
Годовая базовая инфляция в еврозоне по итогам августа показала снижение до 5,3%, достигнув полного паритета с общим уровнем цен в регионе.
Важные события предстоящей недели:
- С 4 по 8 сентября свои результаты представят Zscaler и Kroger.
- В субботу, 9 сентября, в Индии стартует двухдневный саммит G20. Лидеры стран обсудят вопросы «зеленого» перехода, устойчивого роста и технологической трансформации в глобальной экономике. Во встрече планируется участие министра иностранных дел РФ Сергея Лаврова.
- На неделе запланировано большое число публичных выступлений представителей ФРС, на которые трейдеры могут обратить повышенное внимание в условиях низкой концентрации важной макроэкономической статистики. Наиболее насыщенным днем будет четверг, 7 сентября, когда с публичными комментариями выступят Мишель Боуман, Рафаэль Бостик, Патрик Харкер, Остан Гулсби, Джон Уильямс и Лори Логан.
- Центральные банки Австралии (вторник) и Канады (среда) примут решения по ключевым процентным ставкам на текущей неделе.
- В понедельник, 4 сентября, американские и канадские фондовые площадки закрыты в связи с национальными праздниками.
- Среди прочих наиболее важных макроэкономических публикаций текущей недели – финальные чтения августовских индексов деловой активности в ведущих экономиках (вторник-среда), а также данные по торговому балансу США (среда) и Китая (четверг) по итогам минувшего месяца.