Рынок акций США обновил максимум на результатах заседания ФРС
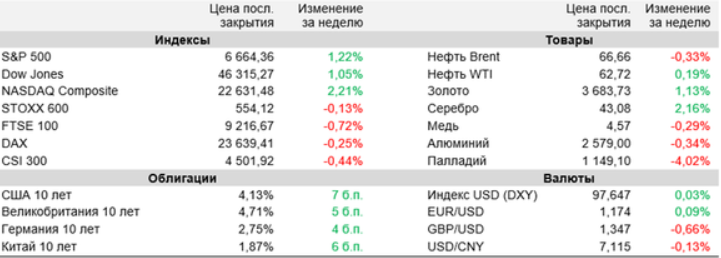
Мировые рынки акций изменились разнонаправлено на прошлой неделе, при этом основные американские индексы усилили подъем и обновили исторические максимумы.
Поводом для продолжения фондового ралли в Штатах стали результаты сентябрьского заседания ФРС. Регулятор, как и ожидалось, снизил ключевую ставку на четверть процентного пункта, а также спрогнозировал еще два таких же понижения до конца года. Таким образом, судя по всему, в данный момент приоритетом для Федрезерва является поддержка занятости, а не борьба с инфляцией, и это может означать более быстрое, чем предполагалось ранее, дальнейшее смягчение его монетарной политики.
Американские инвесторы также положительно восприняли заявления президента Дональда Трампа о прогрессе в разрешении торговых и других противоречий между США и КНР в ходе его телефонных переговоров с китайским лидером Си Цзиньпином. А технологическому сектору дополнительную поддержку оказала новость о том, что техгигант Nvidia инвестирует $5 млрд в чипмейкера Intel, при этом компании подписали соглашение, предусматривающее совместную разработку новых чипов для ПК и ЦОД. На таком фоне рынок акций США испытал существенный приток денег, который, по данным Bank of America, составил за неделю $57,7 млрд и стал максимальным с декабря. На наступившей неделе инвесторы будут ждать выхода августовских данных по индексу PCE Core в Штатах, «любимой» мере инфляции ФРС, которые могут скорректировать ожидания в отношении дальнейшей траектории ключевой ставки в стране.
Кроме того, участники торгов будут анализировать многочисленные выступления представителей ведущих мировых ЦБ, а также следить за обсуждением в американском Конгрессе законопроекта о продолжении временного финансирования правительства США, призванного предотвратить правительственный шатдаун, который может случиться уже в конце текущего месяца.
ФРС США по итогам своего сентябрьского заседания, как и ожидалось, снизила ключевую процентную ставку на 25 б.п. до 4-4,25% годовых, при этом новый медианный прогноз членов руководства Центробанка (dot plot) предполагает еще два таких же снижения до конца текущего года. Между тем глава Федрезерва Джером Пауэлл назвал решение ЦБ «риск-менеджментом» и признал, что сочетание устойчиво высокой инфляции и ослабления рынку труда в Штатах является серьезным вызовом для регулятора.
По данным Минторга США, розничные продажи в стране в августе увеличились на 0,6% (м/м), тогда как аналитики в среднем прогнозировали их повышение лишь на 0,2%. В годовом выражении продажи выросли на 5%. Тем временем Федрезерв сообщил, что объем промышленного производства в США в августе увеличился на 0,1% (м/м) при прогнозах сокращения на ту же величину. В том числе производство в обрабатывающей промышленности выросло на 0,2%, хотя предполагалось снижение на 0,2%.
Банк Англии в прошлый четверг не стал менять размер ключевой процентной ставки, оставив ее на уровне 4% годовых. При этом регулятор принял решение снизить ежегодные темпы сокращения активов на своем балансе до 70 млрд фунтов со 100 млрд фунтов. ЦБ отметил риски, связанные с высокой инфляцией и слабым экономическим ростом в стране, и заявил, что «постепенный и осторожный подход к дальнейшему снятию ограничений ДКП остается целесообразным».
Банк Японии сохранил ключевую процентную ставку на уровне 0,5% годовых, максимальном с 2008 г., что совпало с ожиданиями. При этом ЦБ также объявил, что начнет продажи принадлежащих ему активов в ETF и REIT на сумму около 330 млрд иен и 5 млрд иен в год, соответственно. Хотя многие эксперты ожидали, что регулятор в какой-то момент начнет избавляться от своих вложений в ETF, решение об этом было принято гораздо раньше, чем прогнозировал рынок.
Народный банк Китая сохранил базовую процентную ставку по кредитам (LPR) сроком на 1 год на уровне 3% годовых. Ставка по 5-летним кредитам тоже осталась прежней − 3,5%. Аналитики также не ожидали их изменения. Таким образом, обе ставки остаются на текущем уровне, минимальном в истории, четвертый месяц подряд. На заседании в мае, напомним, НБК снизил их на 10 б.п.
Важные события предстоящей недели:
- На этой неделе инвесторы будут ждать отчета по доходам и расходам граждан США за август, в рамках которого также будет опубликован базовый ценовой индекс расходов на личное потребление (PCE Core), за которым внимательно следит ФРС при оценке инфляционных рисков. Согласно консенсус-прогнозу, темпы роста показателя в прошлом месяце составили 2,9% (г/г), как и в июле.
- Из прочей запланированной к выходу важной макростатистики можно выделить окончательную оценку динамики ВВП США во II квартале, предварительные сентябрьские индексы деловой активности PMI по Японии, Штатам и ведущим странам Европы, а также данные по продажам домов на первичном и вторичном рынках жилья США за август.
- На фронте корпоративной отчетности определенный интерес будут представлять квартальные результаты Micron и Costco Wholesale.
- В США в предстоящие дни ожидаются выступления большого количества представителей ФРС, включая Стивена Мирана, Джона Уильямса, Томаса Баркина, Альберто Мусалема, Мери Дейли и других. В свою очередь, в Европе запланированы выступления глав ЕЦБ и Банка Англии.