

Динамика мировых рынков будет зависеть от итогов заседания ФРС
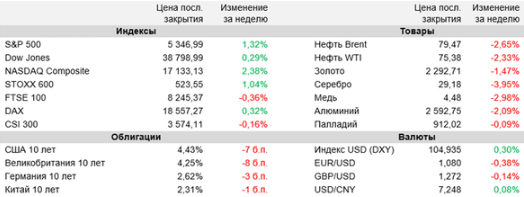
Основные мировые фондовые индексы преимущественно выросли на прошлой неделе, при этом американские S&P 500 и Nasdaq в ходе торгов обновили исторические максимумы.
Надо отметить, что основной подъем пришелся на первую половину недели, поскольку ряд более слабых, чем предполагалось, статданных по американской экономике усилили надежды инвесторов, что ФРС все же сможет в этом году приступить к смягчению монетарной политики. На таком фоне доходности госбондов ведущих стран продолжили снижение, что оказывало дополнительную поддержку ценам рисковых активов. Вышедший в пятницу достаточно сильный отчет по рынку труда Штатов несколько пошатнул ожидания по поводу будущих шагов Федрезерва, однако не изменил общей картины. По данным CME FedWatch Tool, трейдеры по-прежнему с вероятностью 48% ожидают первого снижения ключевой ставки в США на заседании в сентябре. В Европе между тем положительное влияние на рынки акций оказало снижение ключевых ставок ЕЦБ, ставшее первым с 2019 г. На текущей неделе внимание инвесторов будет приковано к заседанию ФРС. Изменений в монетарной политике американского ЦБ не ожидается, однако комментарии Джерома Пауэлла, а также новые экономические прогнозы регулятора, в том числе график dot plot, могут задать тон на рынках на ближайшие несколько недель. Кроме того, участники торгов будут ждать майских данных по инфляции в Штатах, которые могут оказать влияние на будущие решения Федрезерва по ставкам.
По данным Министерства труда США, количество рабочих мест в экономике страны в мае выросло на 272 тыс., тогда как аналитики в среднем прогнозировали их увеличение на 185 тыс. При этом безработица повысилась до максимальных с января 2022 г. 4% с 3,9% месяцем ранее. Кроме того, средняя почасовая оплата труда в частном секторе Штатов в прошлом месяце повысилась на 0,4% (м/м) и на 4,1% (г/г) до $34,91, хотя аналитики в среднем ожидали подъема на 0,2% (м/м) и 4% (г/г).
Количество открытых вакансий в США в апреле сократилось на 296 тыс. до минимальных с февраля 2021 г. 8,059 млн, свидетельствуют данные ежемесячного опроса JOLTS. При этом аналитики в среднем ожидали показатель на уровне 8,34 млн. Тем временем индекс деловой активности в производственном секторе Штатов ISM Manufacturing в мае опустился до 48,7 пункта с 49,2 пункта в апреле, хотя консенсус-прогноз предполагал его повышение до 49,6 пункта. Таким образом, спад активности в промсекторе страны продолжился.
ЕЦБ по итогам своего июньского заседания, как и ожидалось, снизил все три ключевые процентные ставки на 25 б.п. Причем снижение произошло впервые с 2019 г. По словам главы центробанка Кристин Лагард, уверенность руководства регулятора в дальнейшем замедлении инфляции усилилась в последние месяцы. Однако ЕЦБ хочет получить больше статданных для принятия решений о дальнейшей траектории процентных ставок. При этом Лагард отказалась подтвердить, что ЕЦБ уже вступил в фазу нормализации ставок, но добавила, что уровень ставок пока далек от нейтрального.
Важные события предстоящей недели:
- Главным экономическим событием этой недели станет заседание ФРС, результаты которого будут опубликованы в среду вечером. Регулятор, как ожидается, сохранит ключевую ставку на прежнем уровне, при этом инвесторы будут внимательно следить за выступлением Джерома Пауэлла, а также оценивать свежие экономические прогнозы Федрезерва, в частности график dot plot, показывающий ожидания руководства американского регулятора в отношении дальнейшей траектории ключевой ставки.
- На фронте макростатистики внимание рынков будет обращено на майские данные по динамике потребительских цен в США, которые могут оказать влияние на будущие решения ФРС по монетарной политике. Согласно консенсус-прогнозу, годовая инфляция в стране в прошлом месяце составила 3,4%, не изменившись по сравнению с апрелем, а ее базовая компонента замедлилась до 3,5% с 3,6%.
- Из прочей запланированной к публикации макростатистики выделим данные по индексу цен производителей в США за май, майские данные по инфляции в Китае, а также предварительную июньскую оценку индекса потребительского доверия в Штатах от Мичиганского университета.
- Из корпоративных отчетностей определенный интерес будут представлять финансовые результаты Oracle, Broadcom, Adobe.
- На этой неделе в Штатах вновь ожидаются несколько крупных IPO. В частности, поставщик ИИ-решений для сбора и обработки медицинских данных Tempus AI планирует 14 июня разместить на NASDAQ 11,1 млн акций по цене $35-37. Объем размещения может составить около $400 млн, а капитализация компании по итогам IPO оценивается в $5,9 млрд.














