

ФРС перейдет к более медленному и продолжительному повышению ставок
Американские фондовые рынки завершили прошедшую неделю в заметном минусе после того, как Джером Пауэлл объявил о новом курсе ФРС, предполагающем высокую терминальную ставку, которую регулятор планирует достигать за счет «порционных» увеличений.
Настроения ухудшились и после выхода отчета по занятости в США, который вновь зафиксировал опережающий рост рабочих мест, создающий дополнительную головную боль для ФРС. Банк Англии, напротив, дал относительно мягкий прогноз по ключевой ставке, заявив, что она «окажется меньше уровней, заложенных в текущие цены активов». Китайский рынок продолжил торговаться с высокой волатильностью в понедельник, сохраняя надежду на частичное смягчение ограничений в стране после заявлений Министерства здравоохранения КНР. Выборы в Конгресс США, а также данные по инфляции в стране за октябрь станут центральными событиями текущей недели, но инвесторы также обратят внимание на выступления членов FOMC и новости с полей саммита COP-27 в Египте.
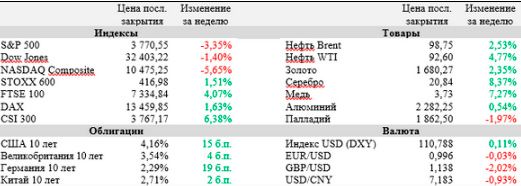
По итогам прошедшего на минувшей неделе заседания, Федеральный комитет по открытым рынкам (FOMC) принял ожидаемое решение о 4-м подряд увеличении ставки по федеральным фондам на 75 б. п., доведя ее, таким образом, до диапазона 3,75-4,00%. Глава ФРС Джером Пауэлл на пресс-конференции отметил, что, хотя регулятор, вероятно, перейдет к снижению темпов роста ставки на следующих заседаниях, «терминальная» ставка будет выше изначально планируемой. На практике это означает, что ФРС адаптирует новую стратегию более медленного, но последовательного и более долгого процесса повышения ставок.
При этом, уже в пятницу в США был опубликован отчет ФРС по финансовой стабильности, в котором регулятор подчеркнул, что если ставки вырастут выше текущих таргетов, то будет наблюдаться «ослабление способности домохозяйств и предприятий обслуживать долги, увеличение объемов просроченных платежей, банкротств и других форм финансовых затруднений». ФРС добавила, что это может в конечном итоге привести к повышенной волатильности на рынках, ограничению ликвидности и дальнейшему падению цен на активы.
Неделя стала крайне волатильной для китайских рынков после того, как в сети распространились слухи о скором смягчении коронавирусных ограничений в стране. Тем не менее в субботу Национальная комиссия здравоохранения (НКЗ) КНР вновь подтвердила приверженность политике «нулевой терпимости» к COVID-19, заявив, что «практика показала правильность стратегии». В то же самое время чиновники НКЗ подчеркнули, что власти некоторых регионов ошибочно ввели всеобщие ограничения, выделив юго-западные города Наньчун и Бицзе, а также мегаполис Чжэнчжоу в центральной провинции Хэнань.
Банк Англии последовал примеру ФРС и ЕЦБ и также увеличил ключевую ставку на 75 б. п. до 3% после заседания в прошедший четверг. Однако прогноз регулятора оказался относительно мягким. В частности, глава Центробанка Эндрю Бейли отметил, что «ставки будут увеличены на меньшую величину относительно той, что заложена в цены активов прямо сейчас».
Количество рабочих мест вне сельскохозяйственного сектора США в октябре увеличилось на 261 тыс., вновь превзойдя ожидания на уровне 200 тыс. Уровень безработицы при этом увеличился до 3,7%. Рынок труда, таким образом, продолжает оставаться поводом для беспокойства ФРС, сохраняя высокую активность и раскручивая спираль «зарплаты-инфляция».
Инфляция в еврозоне в октябре в очередной раз обновила рекорд и выросла до 10,7% (г/г), что стало заметно выше консенсуса 10,2% и сентябрьской цифры в 9,9%.
Важные события предстоящей недели:
- Свои финансовые результаты с 7 по 11 ноября опубликуют AstraZeneca, Walt Disney, Occidental Petroleum, Becton Dickinson, Activision Blizzard, Constellation Energy и TransDigm Group.
- Во вторник, 8 ноября, состоятся выборы в обе палаты Конгресса США, по итогам которых представители политических партий распределят между собой 470 мест (35 в Сенате и 435 в Палате Представителей) в верховном законодательном органе страны. Прогнозная модель The Economist отдает незначительное предпочтение республиканцам: согласно ей, демократическая партия получит 49 мест из 100 в Сенате и 210 мест из 435 в Палате Представителей.
- Центральной публикацией недели станут данные по инфляции в США, которые будут обнародованы в четверг, 10 ноября. По прогнозам аналитиков, индекс потребительских цен (ИПЦ) в стране вырос на 0,7% (м/м), но в годовом выражении увеличился на 8,0% после подъема на 8,2%. По базовому ИПЦ, не учитывающему динамику цен на продукты питания и энергоносители, также ожидается замедление с 6,6% (г/г) месяцем ранее до 6,5% (г/г).
- В понедельник, 7 ноября, в Египте стартует основная программа саммита ООН по климату (COP-27), который продлится до 18 ноября.
- На неделе запланированы выступления ряда членов FOMC, риторика которых будет оцениваться инвесторами в свете недавнего решения ФРС по ставке. В среду выступят Томас Баркин и Джон Уильямс, а в четверг – Кристофер Уоллер, Патрик Харкер, Лори Логан и Эстер Джордж.
- Центробанки Сербии и Мексики на неделе примут решения по ключевой процентной ставке.
- Среди прочих наиболее важных макроэкономических публикаций текущей недели – октябрьский индекс потребительских цен в Китае (среда) и ВВП Великобритании за III квартал (пятница).














