

Комментарии ФРС не подорвали надежды на окончание жесткой ДКП в США
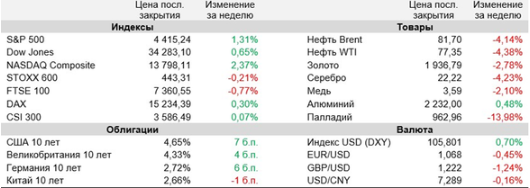
Минувшая неделя вновь оказалась в целом неплохой для мировых рынков акций, хотя торги проходили довольно волатильно.
Неожиданно ястребиные заявления Дж. Пауэлла несколько пошатнули надежды на окончание текущего цикла ужесточения монетарной политики ФРС и спровоцировали локальную распродажу рисковых активов в четверг. Однако инвесторы быстро оправились, и фондовые индексы Штатов благодаря ралли технологических компаний завершили неделю на мажорной ноте, поднявшись на максимумы почти за два месяца. Проигнорировав при этом данные Мичиганского университета о заметном росте инфляционных ожиданий американцев и понижение агентством Moody’s прогноза по кредитному рейтингу США. На текущей неделе внимание рынков будет приковано к данным по инфляции в США за октябрь, которые могут оказать влияние на будущие решения Федрезерва по ключевой ставке. Кроме того, участники торгов будут следить за отчетностями ведущих американских ритейлеров и выступлениями чиновников ФРС, а также ждать итогов встречи глав США и КНР на полях саммита АТЭС. Отметим также, что на этой неделе истекает установленный в октябре срок временного финансирования правительства США, в связи с тем на повестку вновь выйдет тема шатдауна с соответствующими дебатами по бюджетным вопросам в Конгрессе.
По словам главы ФРС Дж. Пауэлла, американский регулятор доволен тем, как замедляется инфляция в стране, но еще не уверен, что процентные ставки достаточно высоки для ее возврата к целевым 2%. В связи с этим центробанк будет принимать решения осторожно, однако при необходимости «без колебаний» вновь повысит ставку. Дж. Пауэлл также отметил, что Федрезерв сейчас не ориентируется на рост доходности долгосрочных облигаций.
ЕЦБ сможет начать снижение процентных ставок позднее, чем через «пару кварталов», заявила глава регулятора Кристин Лагард. По ее словам, инфляция в еврозоне замедлится до целевых 2%, если сохранять текущие ставки достаточно долго. При этом нельзя исключать нового ускорения роста цен, особенно в случае каких-то серьезных проблем с поставками энергоносителей.
Сезон корпоративной отчетности в США постепенно подходит к концу. На данный момент свои финансовые результаты за III квартал представили уже 92% эмитентов из состава индекса S&P 500. И из них, по данным FactSet, 81% превысил ожидания по прибыли на акцию и 61% – по выручке. С учетом уже обнародованных финансовых показателей и прогнозов по оставшимся эмитентам, EPS компаний из S&P 500 в июле-сентябре мог увеличиться на 4,1% (г/г). Если ожидания оправдаются, подъем показателя станет первым за 4 последних квартала. Агентство Moody's подтвердило долгосрочный кредитный рейтинг США на наивысшем уровне «Aaa», однако изменило его прогноз на «негативный» со «стабильного», отметив существенное увеличение стоимости обслуживания госдолга. Как говорится в пресс-релизе агентства, сильный рост доходностей трежерис в этом году увеличил давление на платежеспособность США, и без принятия эффективных бюджетных мер потенциал привлечения заимствований Штатами продолжит устойчиво и существенно снижаться.
По предварительным данным Мичиганского университета, индекс потребительского доверия в США в ноябре упал до 60,4 пункта, минимума за полгода, с 63,8 пункта месяцем ранее. При этом инфляционные ожидания среди американского населения на среднесрочную перспективу (ближайший год) в этом месяце повысились до максимальных с ноября 2022 года 4,4% с 4,2% в октябре. А оценка инфляции в долгосрочной перспективе (5 лет) увеличилась до 3,2%, максимума с 2011 года, с 3%.
Важные события предстоящей недели:
- Главным экономическим релизом этой недели станут данные по динамике потребительских цен в США за октябрь, которые могут повлиять на дальнейшую траекторию монетарной политики ФРС. Согласно среднему прогнозу экономистов, инфляция в стране в прошлом месяце замедлилась до 3,3% (г/г) с 3,7% (г/г) в сентябре, при этом ее базовая компонента была стабильной на уровне 4,1% (г/г).
- Кроме того, значительный интерес будут представлять данные по розничным продажам, промышленному производству и ценам производителей в Штатах за прошлый месяц, блок октябрьских статданных по китайской экономике (розничные продажи, промышленное производство, уровень безработицы, инвестиции в основные средства), вторая оценка динамики ВВП еврозоны в III квартале.
- На корпоративном фронте внимание инвесторов будет приковано к отчетностям ведущих американских ритейлеров – Walmart, Target, Home Depot, Ross Stores, которые должны показать, насколько хорошо себя чувствуют потребители США в нынешних сложных экономических условиях. Кроме того, свои финансовые результаты представят такие значимые эмитенты, как Tyson Foods, Palo Alto Networks, Cisco Systems, Applied Materials.
- На эту неделю также запланированы выступления ряда представителей ФРС, которые могут пролить свет на дальнейшие намерения регулятора в плане монетарной политики. Во вторник ожидаются выступления Л. Местер и О. Гулсби, в четверг – Дж. Уильямса, в пятницу С. Коллинз и М. Дейли.
- В пятницу, 17 ноября, истекает срок временного финансирования правительства США, определенный законопроектом в октябре. По информации СМИ, республиканцы в палате представителей разрабатывают двухэтапный бюджетный план, который позволит избежать шатдауна. Однако в Белом доме уже раскритиковали его, назвав «рецептом для еще большего республиканского хаоса и новых закрытий».
- На среду, 15 ноября, запланирована встреча президента США Дж. Байдена с председателем КНР С. Цзиньпином на полях саммита Азиатско-Тихоокеанского экономического сотрудничества (АТЭС). Ряд экспертов полагает, что встреча может поспособствовать некоторому ослаблению напряженности в отношениях двух ведущих стран мира.














