

Мировые рынки акций не показали единой динамики перед заседанием ФРС
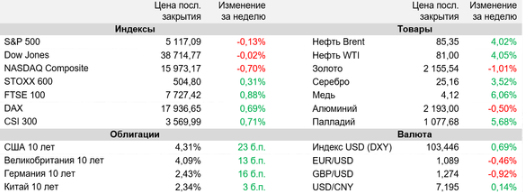
Мировые рынки акций завершили разнонаправленно прошедшую неделю, при этом американские фондовые индексы продолжили постепенно корректироваться вниз с установленных ранее исторических максимумов.
Беспокойство инвесторов в США вызвали более высокие, чем предполагалось, февральские данные по потребительской и производственной инфляции в стране, которые несколько снизили ожидания в отношении начала смягчения монетарной политики ФРС. Так, по данным CME FedWatch Tool, трейдеры по-прежнему не ожидают снижения ключевой ставки в Штатах в марте и мае и в текущий момент оценивают вероятность этого в июне в 58% против 72% неделей ранее. На таком фоне доходность десятилетних «трежериз» на прошлой неделе выросла на 23 б.п., максимальную величину с ноября 2023 года, и вплотную приблизилась к пикам с начала года, что оказало определенное давление на американские акции, например, в технологическом секторе. В то же время пятую неделю подряд в плюсе завершил китайский CSI 300. Ранее власти Поднебесной установили целевые темпы роста ВВП на этот год на уровне 5%, и участники торгов рассчитывают на объявление новых мер экономического стимулирования в стране. Главным событием наступившей недели станет заседание ФРС, итоги которого будут обнародованы в среду. Изменения ставки не ожидается, поэтому все внимание будет направлено на комментарии главы регулятора Джерома Пауэлла. Кроме этого, повлиять на рыночные настроения могут результаты заседаний большого числа других значимых регуляторов, макростатистика и корпоративные отчетности, а также результаты нескольких крупных IPO в США.
Потребительские цены в США в феврале выросли на 3,2% (г/г) после повышения на 3,1% месяцем ранее, сообщило Министерство труда страны. При этом в помесячном выражении подъем цен ускорился до максимальных за 5 месяцев 0,4% с январских 0,3%. Базовая инфляция (индекс Core CPI) в феврале составила 0,4% (м/м) и 3,8% (г/г) против 0,4% и 3,9% соответственно в январе и превзошла ожидания. Цены производителей (индекс PPI) в Штатах в феврале выросли на 0,6% (м/м) (что является максимальным темпом с прошлого августа) вместо ожидавшегося роста на 0,3%. В годовом выражении показатель вырос на 1,6% по сравнению с подъемом в 0,9% в январе и ожидавшимся повышением на 1,1%.
По данным ФРС, объем промышленного производства в США в феврале увеличился на 0,1% (м/м) хотя изменений не ожидалось. В то же время в январе, согласно пересмотренным данным, промышленное производство упало на 0,5% (м/м), в то время как ранее было объявлено о сокращении лишь на 0,1%. Также стало известно, что розничные продажи в стране в прошлом месяце выросли на 0,6% (м/м), тогда как аналитики в среднем прогнозировали их более существенное увеличение на 0,8%.
Промышленное производство в КНР в январе-феврале увеличилось на 7% (г/г), свидетельствуют данные Государственного статистического управления (ГСУ) страны. Таким образом, темпы роста ускорились с 6,8% в декабре и стали максимальными почти за два года. Розничные продажи в Поднебесной за первые два месяца текущего года повысились на 5,5% (г/г), рост был отмечен по итогам 13-го месяца подряд. При этом подъем оказался выше ожиданий экспертов в 5,2%.
По информации S&P Global, число дефолтов компаний в мире в январе-феврале текущего года достигло 29 — максимума с 2009 года. В США количество корпоративных дефолтов составило 17, в Европе — 8. Средний глобальный показатель для того же периода в 2010-2023 гг. немногим превышает отметку 16. S&P связывает рост числа дефолтов со слабым потребительским спросом, подъемом зарплат в условиях дефицита рабочей силы и высокими процентными ставками.
По данным исследования британской Janus Henderson Investors, совокупный объем дивидендов, выплаченных крупнейшими компаниями мира, в 2023 году увеличился на 5% до рекордных $1,66 трлн. «Пессимизм в отношении мировой экономики в 2023 году оказался необоснованным. И хотя перспективы неопределенны, дивиденды имеют хорошую поддержку. Денежный поток компаний в большинстве секторов остается сильным и обеспечивает достаточную огневую мощь для дивидендов и обратного выкупа акций», — отметили эксперты Janus Henderson. Они ожидают, что по итогам 2024 года суммарный объем выплаченных дивидендов вырастет на 3,9% до $1,72 трлн.
Важные события предстоящей недели:
- Главным экономическим событием этой неделе станет заседание ФРС, результаты которого станут известны в среду вечером. Изменений ключевой ставки не ожидается. Все внимание будет направлено на комментарии главы регулятора Джерома Пауэлла. Главная интрига, по-видимому, будет состоять в изменении или сохранении чиновниками Федрезерва своего декабрьского прогноза, предусматривавшего три снижения ставки в текущем году, с учетом более устойчивой, чем ожидалось, инфляции в США.
- Кроме этого, в конце недели также ожидаются выступления ряда других представителей ФРС, включая Рафаэля Бостика, Мишель Боуман и Филипа Джеферсона.
- Помимо ФРС, заседания по монетарной политике на текущей недели также проведут регуляторы Японии, Китая, Великобритании, Швейцарии, Австралии, Норвегии, Мексики и России.
- Из запланированной к публикации макростатистики выделим предварительные мартовские индексы деловой активности PMI в США, Японии и ведущих странах Европы, блок данных по рынку жилья США за февраль, а также данные по инфляции в еврозоне и Великобритании в прошлом месяце.
- Сезон корпоративной отчетности в ведущих странах почти завершен. Тем не менее в США в предстоящие дни свои финансовые показатели за минувший квартал раскроют такие значимые эмитенты, как Micron, Accenture, FedEx, Nike.
- На этой неделе в Штатах ожидаются ряд достаточно крупных IPO. В частности, в четверг, 21 марта, социальная сеть Reddit планирует разместить на NYSE 22 млн акций по цене $31-34 за бумагу и за счет этого привлечь $715 млн. Капитализация компании после IPO может составить $5,2 млрд.














