

Мировые рынки акций ушли в глубокий минус
Прошедшая неделя прошла под знаком новых распродаж на мировых фондовых площадках, при этом американский индекс Nasdaq от своего пика упал уже более чем на 10% и, таким образом, вошел в зону коррекции.
Давление на рынки акций продолжали оказывать неблагоприятные отчетности крупных компаний, прежде всего из технологического сектора, а также тревоги по поводу возможного экономического спада в США, заметно усилившиеся после выхода слабых июльских данных по рынку труда страны. Все больше экспертов высказывают опасения, что Федрезерв может запоздать со снижением ключевой ставки, и вместо «мягкой посадки» американская экономика уйдет в полноценную рецессию.
На таком фоне в мире резко усилился уход от риска, о чем свидетельствует сильное снижение доходностей госбондов ведущих стран. ФРС на прошлой неделе ожидаемо не стала менять ключевую ставку, однако дала достаточно четкий намек на возросшую вероятность ее снижения в сентябре. Рынки между тем уже абсолютно уверены в таком шаге, весь вопрос — в его величине. Согласно инструменту FedWatch от CME Group, трейдеры с 95%-й вероятностью ожидают, что американский регулятор понизит ставку в следующем месяце сразу на 50 б.п., тогда как неделю назад вероятность такого развития событий оценивалась ими всего в 12%. Отметим, что для японских акций дополнительным драйвером почти 5%-го недельного снижения стало неожиданное ужесточение монетарной политики Банка Японии. Это привело к быстрому укреплению курса иены, что в свою очередь оказало сильное давление на акции экспортеров.
Наступившая неделя будет гораздо менее насыщенной важными экономическими событиями по сравнению с предыдущей, и это дает рынкам возможность попытаться перевести дух. Инвесторы будут продолжать оценивать корпоративные отчетности, а также анализировать комментарии чиновников ФРС. Кроме того, участники торгов будут следить за развитием ситуации на Ближнем Востоке, где в последние дни существенно повысилась геополитическая напряженность.
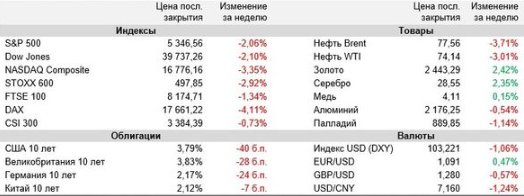
ФРС США по итогам своего июльского заседания, как и ожидалось, сохранила ключевую ставку в диапазоне 5,25-5,5% годовых. При этом глава регулятора Джером Пауэлл заявил о возможном снижении ставки на заседании в сентябре, если это будет оправдано «всей совокупностью» поступающих экономических данных. «Мы приближаемся к той точке, когда уменьшение ставки станет целесообразным, но в данный момент мы еще не в ней», — сказал Пауэлл.
По сообщению Минтруда США, количество рабочих мест в экономике США в июле увеличилось лишь на 114 тыс., тогда как аналитики в среднем прогнозировали их рост на 175 тыс. При этом безработица повысилась до 4,3%, максимума почти за три года, с июньских 4,1%. Тем временем индекс деловой активности в производственном секторе США ISM Manufacturing в июле опустился до минимальных с ноября 2023 года 46,8 пункта с 48,5 пункта в июне. Значение индикатора ниже 50 пунктов говорит о спаде активности в секторе. Он находится ниже этой отметки 20 месяцев из последнего 21 и уже четвертый месяц подряд.
Банк Англии в ходе заседания в четверг понизил базовую процентную ставку на 25 б.п. до 5% годовых. Причем снижение ставки стало первым с 2020 года, до этого она находилась на максимуме за 16 лет. Руководство британского регулятора отметило замедление инфляции в стране до целевого уровня 2% в мае и июне, однако предупредило о сохраняющихся проинфляционных рисках. В связи с этим ЦБ намерен сохранять ограничительную ДКП в стране в среднесрочной перспективе.
Банк Японии по итогам завершившегося в среду двухдневного заседания неожиданно повысил ключевую процентную ставку до 0,25% с 0-0,1%. При этом руководство японского ЦБ не исключает дальнейшего увеличения ставки на следующих заседаниях. Кроме того, регулятор заявил, что постепенно сократит ежемесячные объемы выкупа гособлигаций до 3 трлн иен ($20 млрд) в I квартале 2026 года с нынешних 6 трлн иен для нормализации ДКП.
Важные события предстоящей недели:
- Наступившая неделя будет гораздо менее насыщенной важными экономическими событиями по сравнению с предыдущей. Из запланированной к публикации макростатистики выделим лишь данные по июльскому индексу ISM Services и недельным заявкам на пособие по безработице в Штатах, а также данные по инфляции и внешней торговли КНР за прошлый месяц.
- Интенсивность выхода корпоративных отчетностей постепенно идет на спад. В США в ближайшие дни свои квартальные финпоказатели опубликуют еще порядка 80 компаний из состава S&P 500, в том числе такие значимые эмитенты, как Caterpillar, Disney, Uber, Amgen, CVS Health, Tyson Foods и др.
- На этой неделе ожидаются выступления нескольких представителей ФРС, включая Мери Дейли, Остана Гулсби и Томаса Баркина, которые могут пролить свет на планы регулятора в отношении будущей монетарной политики.














