

Мировые рынки продолжили рост в ожидании снижения ставки ФРС
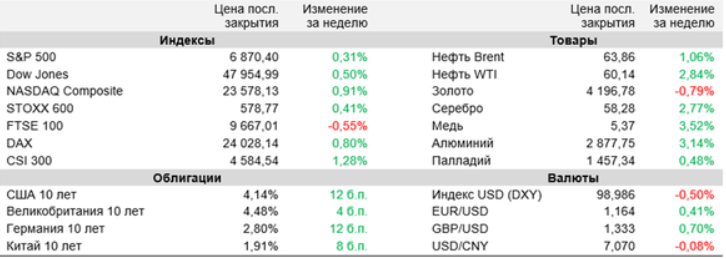
Мировые рынки акций продолжили повышение на первой неделе декабря, при этом основные американские фондовые индексы остановились лишь в шаге от своих исторических максимумов.
Поддержку спросу на риск по-прежнему оказывали ожидания дальнейшего смягчения монетарной политики ФРС, усилившиеся после выхода слабых данных по рынку труда Штатов за ноябрь, а также данных о более низком, чем предполагалось, сентябрьском росте индекса PCE Core, «любимой» меры инфляции американского ЦБ. Как результат, согласно CME FedWatch, трейдеры сейчас в 87% оценивают вероятность снижения ключевой ставки Федрезервом на очередные 25 б.п. на декабрьском заседании.
Также рынки положительно восприняли сообщения о том, что главным претендентом на пост следующего руководителя ФРС после окончания полномочий Джерома Пауэлла в следующем году является экономический советник Белого дома Кевин Хассетт, позиция которого в плане ДКП близка к позиции Дональда Трампа, требующего от регулятора активного снижения ставки. На таком фоне лидерами роста в Штатах вновь оказались акции технологических компаний. На этой неделе все внимание глобальных инвесторов будет приковано к заседанию ФРС, результаты которого станут известны в среду вечером.
Как уже отмечалось, трейдеры почти уверены в том, что Центробанк понизит ключевую ставку минимальным шагом, поэтому основной интерес будут представлять комментарии Пауэлла, а также график прогнозов руководителей Федрезерва в отношении дальнейшей траектории ставки (dot-plot). Помимо этого, участники рынков будут анализировать отдельные корпоративные отчетности, а также следить за итогами ряда крупных IPO в США.
Доходы населения США в сентябре выросли на 0,4% (м/м), расходы − на 0,3%, говорится в отчете Министерства торговли страны. При этом базовый ценовой индекс расходов на личное потребление (PCE Core), который внимательно отслеживает Федрезерв при оценке рисков инфляции, увеличился на 0,2% (м/м) и на 2,8% (г/г). Первый показатель совпал с консенсус-прогнозом и августовским показателем, тогда как аналитики ожидали сохранения темпов подъема второго показателя на уровне 2,9%.
Число рабочих мест в частном секторе экономики США в ноябре сократилось на 32 тыс., говорится в отчете аналитической организации ADP. Снижение стало максимальным с марта 2023 г. Тем временем рекрутинговая компания Challenger, Gray & Christmas сообщила, что компании Штатов в прошлом месяце объявили о сокращении 71,3 тыс. рабочих мест — это максимум для ноября с 2022 г.
Индекс деловой активности в производственном секторе США ISM Manufacturing в ноябре снизился до 48,2 пункта, минимума за 4 месяца, с 48,7 пункта месяцем ранее. Таким образом, индикатор находится ниже пороговой отметки 50 пунктов уже 9 месяцев подряд, что говорит о продолжающемся ослаблении активности в секторе. В то же время аналогичный индекс для сферы услуг Штатов ISM Services в прошлом месяце увеличился до 52,6 пункта с 52,4 пункта в октябре.
Экономика еврозоны в III квартале выросла на 0,3% (к/к), свидетельствуют окончательные данные Евростата. Ранее сообщалось о росте на 0,2%, и консенсус-прогноз не предусматривал пересмотра этих данных. Между тем годовая инфляция в странах валютного блока в ноябре, по предварительным данным, ускорилась до 2,2% с октябрьских 2,1%.
Экспорт Китая в ноябре увеличился на 5,9% (г/г), импорт — на 1,9% (г/г), сообщило Главное таможенное управление страны. Аналитики в среднем прогнозировали повышение первого показателя на 3,8%, второго − на 2,8%. Также стало известно, что валютные резервы КНР, крупнейшие в мире, в ноябре увеличились на 0,1% (м/м) и достигли $3,346 трлн − это максимальный объем за 10 лет.
Важные события предстоящей недели:
- Главным экономическим событием этой недели станет заседание ФРС, результаты которого станут известны в среду вечером. Федрезерв, как ожидается, понизит ключевую ставку на 25 б.п. до 3,5-3,75% годовых, при этом основной интерес будут представлять комментарии Джерома Пауэлла, а также график прогнозов руководителей американского ЦБ в отношении дальнейшей траектории ставки (dot-plot).
- Календарь важных макроданных по ведущим экономикам мира на ближайшие дни довольно скудный. Стоит обратить внимание лишь на октябрьскую статистику по числу открытых вакансий в Штатах по данным отчета JOLTS, а также на данные по инфляции в Китае за ноябрь.
- На фронте корпоративной отчетности выделим квартальные финансовые результаты Adobe, Oracle, Broadcom, Costco Wholesale.
- В США на текущей неделе ожидаются сразу несколько довольно крупных IPO. В частности, оператор центров медицинской диагностики Lumexa Imaging Holdings планирует 10 декабря разместить на Nasdaq 25 млн акций по цене $17-20. Объем размещения может составить $463 млн, а капитализация компании по итогам IPO оценивается в $1,7 млрд. Помимо Lumexa Imaging, разместить крупные пакеты акций собираются компания Cardinal Infrastructure, занимающаяся строительством систем водоснабжения, канализации и ливневых систем, а также провайдер услуг автоматизированного цифрового управления капиталом Wealthfront.














