

Мировые рынки рассчитывают на окончание жесткой ДКП Федрезерва
Минувшая неделя оказалась весьма успешной для мировых рынков акций, а для американских индексов Dow Jones и S&P 500 она стала лучшей в текущем году.
Поводом для резкого улучшения настроений стало усиление надежд на то, что текущий цикл ужесточения монетарной политики в США уже завершен. Этому способствовали достаточно осторожные заявления главы ФРС Дж. Пауэлла по итогам недавнего заседания регулятора, а также более слабые, чем ожидалось, данные по рынку труда Штатов и ряд других статданных, указавших на замедление американской экономики в начале IV квартала. На таком фоне наблюдалось существенное снижение доходностей гособлигаций в мире. В частности, доходность 10-летних трежерис за неделю упала сразу на 27 б. п., до минимума более чем за месяц, что придало дополнительный импульс ценам рисковых активов. Начавшаяся неделя будет заметно менее насыщенной на важные события. Инвесторы продолжат следить за корпоративными отчетностями, а также будут анализировать многочисленные выступления представителей ФРС. Кроме того, рынки продолжат с тревогой наблюдать за происходящим на Ближнем Востоке, где израильская армия планирует в ближайшее время существенно расширить наземные операции в секторе Газа.
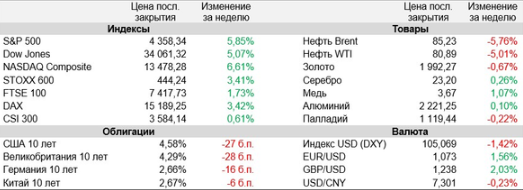
ФРС США по итогам завершившегося в среду заседания, как и ожидалось, сохранила ключевую процентную ставку на максимальном за 22 года уровне 5,25-5,5% годовых. По словам Дж. Пауэлла, ФРС уже проделала большую работу, что обуславливает осторожный подход к денежно-кредитной политике. Хотя Дж. Пауэлл при этом и отметил, что путь к целевому уровню инфляции в 2% будет долгим, и у регулятора нет твердой уверенности в том, что текущий курс ДКП достаточно жесткий для возврата инфляции к этому уровню.
Согласно отчету Минтруда США, количество рабочих мест в экономике страны в октябре увеличилось лишь на 150 тыс. после скачка на 297 тыс. в предыдущем месяце. При этом уровень безработицы поднялся до 3,9% с 3,8% в сентябре. Кроме того, темпы повышения средней почасовой оплаты труда в частном секторе в октябре замедлились до 4,1% (г/г) с 4,3% (г/г) в предыдущем месяце. Данные по занятости вместе с рядом других статданных указывают на определенное «охлаждение» американской экономики в начале IV квартала, что Дж. Пауэлл ранее называл необходимым условием для завершения ужесточения политики. Как результат, по данным инструмента FedWatch от CME Group, трейдеры сейчас лишь в 10% оценивают вероятность подъема ключевой ставки на 25 б. п. на декабрьском заседании ФРС, тогда как еще неделю назад эта вероятность составляла порядка 20%.
Сезон корпоративной отчетности в США проходит в целом довольно успешно. На данный момент свои финансовые результаты за III квартал представили уже 81% эмитентов из состава индекса S&P 500. И из них, по данным FactSet, 82% превысили ожидания по прибыли на акцию и 62% – по выручке. В то же время прогнозы компаний не всегда оказываются оптимистичными. В частности, техгигант Apple на прошлой неделе лучше ожиданий отчитался по выручке и прибыли в IV финквартале с окончанием в сентябре, однако его осторожный прогноз на текущий финквартал, включающий в себя рождественские праздники, несколько разочаровал инвесторов.
Банк Англии в прошлый четверг сохранил базовую процентную ставку на уровне 5,25% годовых, что совпало с прогнозами экономистов. При этом последние оценки Комитета по денежно-кредитной политике (MPC) показывают, что регулятору, вероятно, придется сохранять ограничительную политику в течение длительного периода времени. А ее дальнейшее ужесточение может потребоваться в случае появления сигналов более устойчивого, чем ожидается в данный момент, инфляционного давления. Центробанк теперь предполагает, что инфляция вернется к целевому уровню в 2% к концу 2025 года, хотя ранее ожидалось достижение этой цели ко II кварталу 2025 года.
По предварительным данным Евростата, потребительские цены в еврозоне в октябре увеличились на 2,9% (г/г). Таким образом, инфляция ощутимо замедлилась по сравнению с 4,3% в сентябре и обновила минимум с июля 2021 года. Потребительские цены без учета таких волатильных факторов, как стоимость энергоносителей, продуктов питания и алкоголя (индекс CPI Core, который отслеживает ЕЦБ), в октябре повысились на 4,2% (г/г) после роста на 4.5% в сентябре.
Важные события предстоящей недели:
- Начавшаяся неделя будет заметно менее насыщенной в плане важных макроданных. Наибольший интерес будут представлять предварительный индекс потребительского доверия в США от Мичиганского университета за ноябрь, октябрьские данные по внешней торговле и инфляции в КНР, первая оценка динамики ВВП Великобритании в III квартале.
- Между тем на эту неделю запланированы выступления значительного числа представителей ФРС, которые могут пролить свет на будущую траекторию монетарной политики в США. В понедельник ожидается выступление Л. Кук, во вторник – К. Уоллера и Л. Логан, в среду – Дж. Уильямса и Дж. Пауэлла, в четверг – Р. Бостика и Т. Баркина.
- На корпоративном фронте инвесторы будут ждать результатов медиагиганта Walt Disney, который, как ожидается, отчитается о росте выручки в IV финквартале с окончанием в сентябре благодаря хорошим показателям стримингового бизнеса и сегмента парков развлечений. Из прочих корпоративных отчетностей выделим квартальные результаты таких эмитентов, как Uber, Rivian, Occidental Petroleum, Warner Brothers Discovery, Biogen.
- На этой неделе также ожидается достаточно крупное IPO страховщика Hamilton Insurance. Компания планирует в пятницу, 10 ноября, разместить на NYSE 15 млн акций по цене $16-18 за бумагу. В результате компания может привлечь порядка $255 млн, а ее капитализация составит около $1,9 млрд.














