

Мировые рынки возобновили подъем, несмотря на не самый благоприятный информационный фон
На прошедшей неделе большинство ведущих мировых фондовых индексов продолжило подъем после некоторой заминки в начале месяца.
Причем инвесторов не сильно смутили неоднозначные отчетности ведущих американских банков, смешанные сигналы по инфляции в США, умеренно ястребиные заявления представителей ФРС о том, что говорить о возможном скором начале смягчения монетарной политики в стране еще преждевременно. Более того, оцениваемая трейдерами вероятность снижения ключевой ставки Федрезервом на 25 б. п. на заседании в марте даже несколько увеличилась (до 70% с 63% неделю назад). В результате доходности гособлигаций крупнейших стран возобновили снижение, в том числе доходность 10-летних трежерис опять опустилась ниже 4% отметки. Это оказало дополнительную поддержку спросу на риск.
На этой неделе рынки будут ждать данных по розничным продажам в США и ВВП КНР, анализировать многочисленные выступления представителей ФРС, оценивать корпоративные отчетности. Кроме того, инвесторы продолжат следить за ситуацией на Ближнем Востоке, поскольку новые военные удары США и их союзников по йеменским хуситам могут привести к дальнейшей эскалации конфликта в регионе.
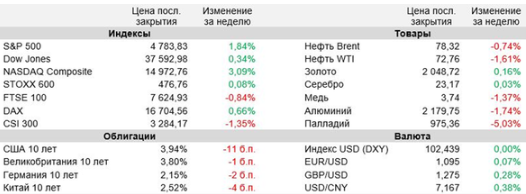
Потребительские цены в США в декабре выросли на 3,4% (г/г), сообщило Минтруда страны. Таким образом, годовая инфляция ускорилась с 3,1% в ноябре. Между тем темп роста потребительских цен без учета стоимости продуктов питания и энергоносителей (индекс Core CPI, за которым внимательно следит Федрезерв) замедлился до 3,9% (г/г) с ноябрьских 4%. Кроме того, цены производителей в Штатах (индекс PPI) в декабре уменьшились на 0,1% (м/м), причем снижение было зафиксировано по итогам третьего месяца подряд.
Декабрьские данные о динамике потребительских цен в США показывают, что Федрезерву еще «есть над чем поработать», и говорить о снижении базовой процентной ставки в марте рано, заявила президент ФРБ Кливленда Лоретта Местер. «По моим оценкам, март — это, возможно, слишком рано для уменьшения ставки, поскольку нам необходимо больше данных», — сказала она. В свою очередь президент ФРБ Нью-Йорка Джон Уильямс считает, что процентные ставки в США, вероятно, должны оставаться высокими в течение некоторого времени, пока не будет уверенности в том, что инфляция возвращается к цели 2%. «Данные показывают, что мы явно движемся в правильном направлении, — отметил он. — Однако мы все еще далеки от нашей цели ценовой стабильности».
Результаты ведущих американских банков, открывших сезон корпоративных отчетностей за IV квартал, оказались неоднозначными. Из-за существенных разовых статей расходов, прежде всего связанных с отчислениями в FDIC, банки продемонстрировали заметное снижение прибыли на акцию, однако скорректированные показатели в большинстве случаев превзошли консенсус-прогнозы. При этом банки сохранили сильные капитальные позиции, позволившие им продолжить направлять значительные средства на выплаты акционеров. Руководство банков отметило по-прежнему неплохое финансовое состояние американских граждан и определенную устойчивость потребительских расходов в стране, ожидает «мягкой посадки» экономики Штатов в текущем году.
Потребительские цены (индекс CPI) в Китае в декабре уменьшились на 0,3% (г/г), свидетельствуют официальные данные. Таким образом, дефляция в стране отмечена по итогам третьего месяца подряд — это самый длительный подобный период с 2009 года. Тем временем цены производителей (индекс PPI) в Китае в прошлом месяце упали на 2,7% (г/г), снижение зафиксировано по итогам 15-го месяца подряд. По итогам всего 2023 года потребительские цены в Поднебесной увеличились на 0,2%, а цены производителей упали на 3%.
Комиссия по ценным бумагам и биржам (SEC) США официально одобрила запуск 11 первых ETF, инвестирующих напрямую в биткоин. В частности, регулятор дал разрешение на торги паями фондов Grayscale Bitcoin Trust, Bitwise Bitcoin ETF, Hashdex Bitcoin ETF, iShares Bitcoin Trust, Valkyrie Bitcoin Fund, ARK 21Shares Bitcoin ETF, Invesco Galaxy Bitcoin ETF, VanEck Bitcoin Trust, WisdomTree Bitcoin Fund, Fidelity Wise Origin Bitcoin Fund и Franklin Bitcoin ETF. Одобрение спотовых биткоин-ETF может оказать значительную поддержку котировкам этой криптовалюты, полагают эксперты.
Важные события предстоящей недели:
- На текущей неделе инвесторы будут ждать данных по декабрьским розничным продажам в США, которые должны показать ситуацию с потребительскими расходами в стране. Согласно консенсус-прогнозу, рост показателя ускорился до 0,4% (м/м) с 0,3% (м/м) в предшествующем месяце.
- Помимо этого, из запланированной к публикации макростатистики выделим данные по промпроизводству, числу новостроек и вторичным продажам жилья в США за декабрь, предварительные январские данные по индексу потребительского доверия в Штатах от Мичиганского университета, окончательные данные по декабрьской инфляции в еврозоне. Кроме того, в Китае выйдут данные по динамике ВВП в IV квартале 2023 года, а также декабрьская статистика промпроизводства, розничных продаж и капвложений в стране.
- На текущей неделе ожидаются выступления большого числа представителей ФРС, которые могут прояснить позицию регулятора в отношении будущей денежно-кредитной политики в Штатах. Во вторник с речью выступит Кристофер Уоллер, в среду — Мишель Боуман, Майкл Барр, Джон Уильямс, Мери Дейли, Рафаэль Бостик. В среду ожидается выступление главы ЕЦБ Кристин Лагард.
- В США продолжит разворачиваться сезон корпоративных отчетностей. В предстоящие дни свои квартальные финансовые результаты опубликуют ведущие инвестбанки Goldman Sachs и Morgan Stanley, а также такие значимые эмитенты, как Charles Schwab, Schlumberger, Travelers, Fastenal.
- В понедельник, 15 января, биржи США будут закрыты в связи с днем Мартина Лютера Кинга.














