

На рынках акций сохраняется оптимизм в ожидании заседания ФРС и сделки США и Китая
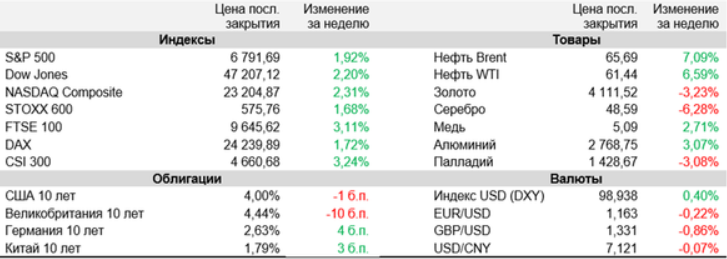
Мировые рынки акций уверенно выросли на прошлой неделе, при этом все три основных американских фондовых индекса обновили исторические максимумы.
Заметную поддержку ценам рисковых активов оказали в целом весьма благоприятные данные по инфляции США за сентябрь, которые, по мнению инвесторов, открывают дорогу Федрезерву для снижения ключевой ставки позднее на этой неделе, а затем также в декабре. Кроме того, участники торгов положительно реагировали на заявления президента Штатов Дональда Трампа о сохраняющейся возможности заключения «справедливой торговой сделки» между Вашингтоном и Пекином, а также на весьма успешно проходящий сезон корпоративных отчетностей за III квартал. При этом продолжающийся правительственный «шатдаун» в США, который уже стал вторым по длительности за всю историю страны, по-прежнему не оказывал какого-то значимого влияния на ход торгов. Для европейских рынков дополнительным позитивом стали хорошие октябрьские данные по индексам PMI, указавшие на дальнейшее повышение деловой активности в еврозоне.
Главным экономическим событием начавшейся недели станет заседание ФРС. Трейдеры практически уверены в том, что американский ЦБ понизит ключевую ставку на 25 б.п., так что основной интерес будут представлять комментарии его главы Джерома Пауэлла по дальнейшей траектории монетарной политики в Штатах. Также участники торгов будут ждать встречи Трампа с председателем КНР Си Цзиньпином, которая должна состояться в четверг в Южной Корее.
В Белом доме сообщили, что американская и китайская стороны договорились об основных положениях торгового соглашения, в частности, о готовности Поднебесной отложить на год введение мер экспортного контроля в отношении редкоземельных элементов. Поэтому инвесторы рассчитывают на ослабление торговой напряженности между двумя ведущими мировыми экономиками. Помимо этого, инвесторы в ближайшие дни будут анализировать результаты заседаний ЕЦБ и Банка Японии, а также следить за поступающими в большом количестве отчетностями компаний.
Потребительские цены в США в сентябре увеличились на 3% (г/г), сообщило Министерство труда страны. Таким образом, годовая инфляция ускорилась с 2,9% в августе и обновила максимум с января, однако оказалась меньше консенсус-прогноза на уровне 3,1%. При этом рост потребцен без учета стоимости продуктов питания и энергоносителей (индекс Core CPI, за которым внимательно следит ФРС при оценке инфляционных рисков) замедлился до 3% (г/г) с августовских 3,1%.
По данным FactSet, к настоящему времени свои финансовые результаты за III квартал представили 29% компаний из состава S&P 500. При этом 87% из них превзошли консенсус-прогнозы по прибыли на акцию и 83% − по выручке. С учетом уже отчитавшихся за июль-сентябрь эмитентов и прогнозов тех эмитентов, кому еще предстоит это сделать, темпы роста EPS компаний из S&P 500 в минувшем квартале могли составить 9,2% (г/г), тогда как по состоянию на 30 сентября, то есть до начала сезона отчетностей, эта оценка равнялась 7,9%.
Индексы менеджеров по закупкам (PMI) показали продолжающийся рост деловой активности в еврозоне в октябре. Так, предварительное значение сводного PMI, рассчитываемого HCOB и S&P Global, увеличилось до максимальных с мая 2024 г. 52,2 пункта с 51,2 пункта в августе. Промышленный PMI поднялся до 50 пунктов с 49,8 пункта, индикатор сферы услуг − до максимальных с августа 2024 г. 52,6 пункта с 51,3 пункта.
Потребительские цены в Великобритании в сентябре выросли на 3,8% г/г, свидетельствуют данные Национального статистического управления (ONS) страны. Таким образом, годовая инфляция третий месяц подряд держится на данном уровне, который является максимальным с января 2024 г. Аналитики между тем в среднем ожидали ее ускорения до 4%. Вышедшие цифры укрепили ожидания, что Банк Англии может вскоре снизить процентную ставку.
Совокупная прибыль крупных промышленных компаний Китая в январе-сентябре выросла на 3,2% (г/г) до 5,37 трлн юаней ($754 млрд), говорится в отчете Государственного статистического управления (ГСУ). В том числе прибыль ведущих государственных промпредприятий снизилась на 0,3%, тогда как частных − увеличилась на 5,1%. При этом в сентябре прибыль крупных промпредприятий КНР подскочила на 21,6% (г/г), что стало максимальным подъемом с ноября 2023 г.
Важные события предстоящей недели:
- Главным экономическим событием начавшейся недели станет заседание ФРС по монетарной политике. Согласно CME FedWatch, трейдеры на 97% уверены в том, что регулятор понизит ключевую ставку на 25 б.п. При этом рынки будут внимательно следить за комментариями его главы Джерома Пауэлла, рассчитывая получить сигналы в отношении дальнейшей траектории ставки.
- Помимо ФРС, заседания по монетарной политике в предстоящие дни также проведут ЕЦБ и Банк Японии. Европейский Центробанк, как ожидается, сделает паузу в цикле снижения ключевых ставок, в то время как японский регулятор может повысить ставку на 25 б.п.
- Из запланированной к публикации макростатистики можно выделить данные по индексу потребительского доверия в США от Conference Board за текущий месяц, предварительные данные по динамике ВВП еврозоны в III квартале, предварительные данные по инфляции в еврозоне за октябрь, а также официальные октябрьские индексы PMI в промышленности и сфере услуг КНР.
- В мире продолжит набирать обороты сезон корпоративных отчетов за III квартал. В том числе в США свои финансовые результаты представят сразу свыше 170 компаний из S&P 500, в том числе пять представителей «великолепной семерки» − Apple, Amazon, Alphabet, Microsoft и Meta (признана экстремистской и запрещена в РФ).
- В США на текущей неделе ожидаются крупное IPO. Оператор платформы для управления деловыми поездками и расходами Navan планирует 30 сентября разместить на Nasdaq 36,9 млн акций по цене $24-26. Объем размещения может составить порядка $920 млн, а капитализация компании по итогам IPO оценивается в $6,2 млрд.














