

На рынках акций сохраняются позитивные тенденции
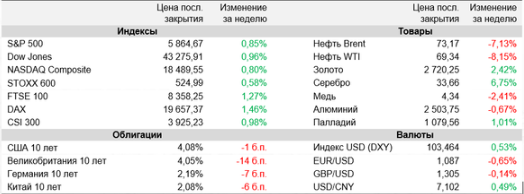
На мировых фондовых площадках на прошлой неделе продолжились положительные тенденции, при этом американские индексы Dow Jones и S&P 500 в очередной раз обновили исторические максимумы.
Позитивным фактором для рынков выступили неплохие макроданные из США, указавшие на сохраняющуюся устойчивость потребительских расходов и рынка труда в ведущей экономике планеты. Кроме того, поддержку акциям оказывал удачно стартовавший сезон корпоративной отчетности. Так, по данным FactSet, в Штатах на текущий момент свои результаты за третий квартал представили 14% эмитентов из состава S&P 500, при этом 79% из них отчитались о прибыли на акцию с превышением прогнозов против среднего значения за пять лет на уровне 77%. В частности, сильные операционные и финансовые показатели стримингового сервиса Netflix поспособствовали росту бумаг американских технологических компаний в конце недели. В Старом Свете дополнительную поддержку фондовым рынкам оказало снижение европейским центробанком базовых ставок по результатам октябрьского заседания и намеки представителей регулятора на продолжение смягчения ДКП, в Китае — лучшие, чем ожидалось, данные по динамике ВВП в третьем квартале. На этой неделе инвесторы будут продолжать следить за быстро набирающим обороты сезоном отчетностей, оценивать предварительные октябрьские данные по индексам PMI в ведущих странах, а также анализировать выступления представителей ФРС и ЕЦБ. Кроме того, внимание рынков будет направлено на развитие геополитической ситуации на Ближнем Востоке, где Израиль готовится атаковать Иран в ответ на удар Тегерана по территории страны в начале октября.
Розничные продажи в США, на которые приходится около трети всех потребительских расходов, обеспечивающих в свою очередь 70% ВВП страны, в сентябре выросли на 0,4% (м/м). Темпы роста заметно ускорились с 0,1% в августе и превысили консенсус-прогноз на уровне 0,3%. Тем временем отчет Минтруда США показал более резкое, чем ожидалось, сокращение числа новых заявок на пособие по безработице на прошлой неделе — до 241 тыс. с 260 тыс. неделей ранее. Статданные вновь подтвердили, что американская экономика остается сильной. Президент ФРБ Сан-Франциско Мэри Дейли допускает, что американский ЦБ опустит базовую процентную ставку лишь на одном из двух оставшихся до конца года заседаний. По ее словам, при сохранении нынешних трендов в экономике «целесообразным будет одно или два снижения» ставки в этом году. Дейли отметила, что темпы смягчения политики могут измениться в зависимости от экономических данных, добавив при этом, что направление ставки уже задано. «Очевидно, что это направление — снижение», — сказала Дейли.
ЕЦБ по итогам своего октябрьского заседания, как и ожидалось, снизил все три основные процентные ставки на 25 б.п., отметив, что «дезинфляционный процесс продолжается в соответствии с ожиданиями». По словам главы регулятора Кристин Лагард, инфляция в еврозоне, вероятно, вернется на целевой уровень 2% на устойчивой основе в течение 2025 г., а не к концу следующего года, как предполагалось ранее. Лагард отметила, что последние статданные сигнализируют о замедлении роста экономики еврозоны. В то же время она подчеркнула, что ЕЦБ не прогнозирует рецессии в валютном блоке и по-прежнему ждет «мягкой посадки».
Экономика Китая в третьем квартале увеличилась на 4,6% (г/г), сообщило Государственное статуправление (ГСУ) страны. Темпы роста замедлились с 4,7% во втором квартале и были минимальными с января-марта 2023 г., однако превзошли консенсус-прогноз на уровне 4,5%. Тем временем Народный банк КНР сегодня понизил базовую процентную ставку по кредитам (LPR) сроком на один год на 25 б.п. до 3,1% годовых. Ставка по пятилетним кредитам также была уменьшена на 25 б.п. — до 3,6%. Обе ставки находятся на рекордных минимумах, до этого НБК опускал их в июле.
Важные события предстоящей недели:
- На этой неделе инвесторы продолжат следить за разворачивающимся в США и мире сезоном корпоративных отчетностей. Так, в Штатах свои квартальные финансовые результаты опубликуют более 100 компаний из состава S&P 500, в том числе Tesla, Boeing, General Motors, American Airlines, UPS, AT&T и многие другие.
- На фронте макростатистики наибольший интерес будут представлять предварительные октябрьские данные по индексам деловой активности PMI в США, Японии и ведущих странах Европы, а также данные по продажам домов на первичном и вторичном рынках жилья Штатов за сентябрь. Кроме того, ФРС опубликует региональный обзор «Бежевая книга».
- В предстоящие дни вновь ожидаются выступления значительного числа представителей ФРС, включая Лори Логан, Нила Кашкари, Патрика Харкера, Мишель Боуман, Томаса Баркина и ряда других. В Европе с речью выступит глава ЕЦБ Кристин Лагард.
- В США ожидаются несколько довольно крупных IPO. В частности, международный дистрибьютор IT-решений Ingram Micro Holding планирует 24 октября разместить на NYSE 18,6 млн акций по цене $20-23. Объем размещения может составить $400 млн, а капитализация компании по итогам IPO оценивается более чем в $5 млрд.














