

Надежды на торговую деэскалацию продолжают толкать рынки вверх
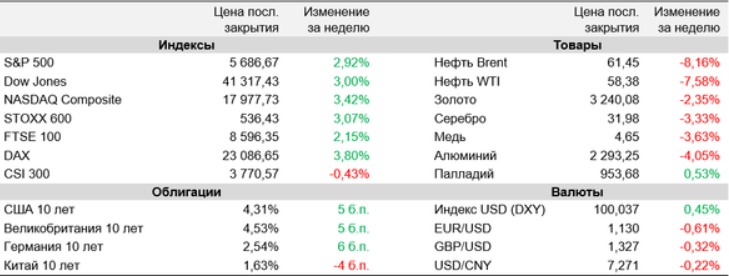
Большинство мировых рынков акций продолжили уверенный подъем на прошлой неделе, при этом американский индекс S&P 500 завершил в плюсе 9 торговых сессий подряд, чего не наблюдалось более чем 20 лет, и полностью отыграл потери, понесенные после объявления Дональдом Трампом масштабных импортных пошлин в начале апреля.
Поддержку ценам рисковых активов оказывали надежды на ослабление торговой напряженности в мире. Так, власти США сообщили, что могут в скором времени заключить торговое соглашение с Индией, и заявили о прогрессе в переговорах с Южной Кореей и Японией. Также появились сигналы того, что вскоре могут начаться формальные торговые переговоры между Вашингтоном и Пекином. На таком фоне Трамп заявил, что рассчитывает на «честную сделку» с Поднебесной, хотя и не стал уточнять, в какой форме он ее себе представляет. Кроме того, в конце прошлой недели инвесторы положительно восприняли в целом неплохой отчет по рынку труда США за апрель, который несколько смягчил опасения по поводу состояния американской экономики, усилившиеся после выхода данных о первом за три года сокращении ВВП страны в поквартальном выражении. Главным событием наступившей недели, которая для многих рынков будет укороченной в связи с продолжающимися майскими праздниками, станет заседание ФРС. Американский ЦБ, как ожидается, не станет менять ключевую ставку, и все внимание инвесторов будет направлено на комментарии его главы Джерома Пауэлла по поводу состояния экономики и возможной дальнейшей траектории ДКП в стране в свете текущей политики администрации Штатов. При этом нельзя исключать новых нападок Трампа на Федрезерв и его руководство, что может усилить напряженность на рынках. Кроме того, участники торгов будут оценивать итоги заседания Банка Англии, продолжать анализировать многочисленные корпоративные отчетности, следить за новостями из торговой сферы.
Количество рабочих мест в экономике США в апреле увеличилось на 177 тыс., сообщило Министерство труда страны. При этом аналитики в среднем прогнозировали рост показателя на 130 тыс. Между тем в марте, согласно пересмотренным данным, число рабочих мест выросло на 185 тыс., а не на 228 тыс., как говорилось ранее. Безработица в Штатах в прошлом месяце осталась на уровне 4,2%, совпав с ожиданиями.
Доходы населения США в марте выросли на 0,5% (м/м), расходы — на 0,7% (м/м), говорится в отчете Министерства торговли страны. При этом базовый ценовой индекс расходов на личное потребление (PCE Core), который внимательно отслеживает ФРС при оценке инфляционных рисков, не изменился относительно февраля, а его темпы роста в годовом выражении замедлились до 2,6% с 2,8%.
Согласно первой оценке Минторга США, экономика США в I квартале 2025 года снизилась на 0,3% (кв/кв) в пересчете на годовые темпы. Это первое сокращение показателя за три года, причем аналитики в среднем прогнозировали подъем на ту же величину. Для сравнения, в IV квартале 2024 года. ВВП вырос на 2,4%. Тем временем индекс потребительского доверия в США, рассчитываемый Conference Board, в апреле упал до 86 пунктов, минимума с 2020 года, с 93,9 пункта в марте.
По предварительным данным Евростата, экономика еврозоны в I квартале 2025 года выросла на 0,4% (м/м) и на 1,2% (г/г). При этом аналитики в среднем прогнозировали подъем первого показателя на 0,2%, второго — на 1%. Евростат также сообщил, что потребительские цены в еврозоне в апреле увеличились на 2,2% (г/г). Таким образом, годовая инфляция в странах валютного блока осталась на уровне предыдущего месяца.
Индекс менеджеров по закупкам (PMI) в перерабатывающей промышленности Китая в апреле снизился до 49 пунктов с 50,5 пункта месяцем ранее, сообщило Государственное статистическое управление (NBS) страны. Индикатор опустился ниже пороговой отметки 50 пунктов, разделяющей области роста и спада деловой активности в секторе, впервые с января. Тем временем китайский PMI сферы услуг и строительства в прошлом месяце снизился до 50,4 пункта с 50,8 пункта в марте, сводный PMI — до 50,2 пункта с 51,4 пункта.
Важные события предстоящей недели:
- Главным экономическим событием наступившей недели станет заседание ФРС. Американский ЦБ, как ожидается, не станет менять ключевую ставку, и все внимание инвесторов будет направлено на комментарии его главы Джерома Пауэлла по поводу состояния экономики и возможной дальнейшей траектории ДКП в стране в свете текущей политики администрации Трампа. Помимо Федрезерва, заседание по монетарной политике проведет Банк Англии, который, вероятно, понизит ключевую ставку на 25 б.п. на фоне понижательных рисков для экономики из-за торговых войн.
- Важной макростатистики в ближайшие дни ожидается немного. Определенный интерес будут представлять лишь апрельские индексы деловой активности PMI в США, Японии, Китае и ведущих странах Европы, а также данные по внешней торговле КНР за прошлый месяц.
- В мире продолжится сезон корпоративной отчетности. В частности, в США на этой неделе свои финансовые показатели за I квартал обнародуют еще почти 100 компаний из состава S&P 500, в том числе такие важные эмитенты, как Ford, Disney, ConocoPhillips, Tyson Foods, AMD, Uber и другие.
- В предстоящие дни в Штатах ожидается довольно крупное IPO. Глобальный провайдер услуг специализированного страхования имущества (P&C) и перестрахования Aspen Insurance планирует 8 мая разместить на NYSE 11 млн акций по цене $29-30. Объем размещения может составить порядка $330 млн, а капитализация компании по итогам IPO оценивается в $2,8 млрд.














