

Опасения по поводу глобального банковского сектора постепенно отступают
Мировые рынки продолжили рост на прошлой неделе, отыгрывая отступающие опасения по поводу системных проблем в банковском секторе, а также ожидания скорого окончания цикла ужесточения ДКП ведущими центробанками.
Позитив укрепился после данных о замедлении инфляции в США и еврозоне, в то время как инвесторы в Поднебесной в пятницу приветствовали продолжающийся тренд на рост деловой активности в стране. Текущая неделя будет укороченной на ведущих фондовых площадках в связи с католической Пасхой и прочими национальными праздниками, а центральным событием в календаре макроданных станет выход в пятницу ежемесячного отчета по занятости в США.
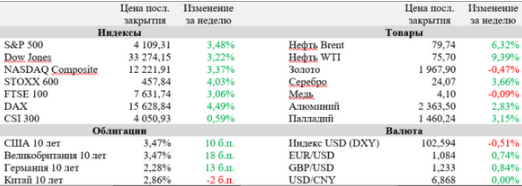
Базовый индекс расходов на личное потребление (PCE), приоритетная для ФРС мера инфляции, умеренно сбавил темп роста с 4,7% (г/г) до 4,6% (г/г) по итогам февраля. Члены Федрезерва, дававшие комментарии после выхода статистики в пятницу, указали на высокую неопределенность касательно вероятной реакции регулятора, сделав акцент на том, что решения будут зависеть от дальнейших макроданных.
Мартовский индекс потребительских цен (ИПЦ) в еврозоне показал резкое снижение темпов роста до 6,9% (г/г) с 8,5% (г/г) месяцем ранее. Главным драйвером стали упавшие на 0,9% (г/г) цены на энергоресурсы, которые выросли на 13,7% (г/г) месяцем ранее. Однако базовый ИПЦ, не учитывающий динамику цен на топливо и продукты питания, продолжил рост, поднявшись на 5,7% (г/г), что совпало с прогнозами. Годовая инфляция снизилась в 18 из 20 стран валютного альянса с максимальным значением в Латвии (17,3%) и минимальным в Люксембурге (3%).
Композитный индекс деловой активности (PMI) в китайской экономике достиг 57,0 п. по итогам марта, сигнализируя о продолжающемся восстановлении от эффекта трехлетних эпидемиологических ограничений. Основной рост пришелся на непроизводственный сектор, где индекс PMI достиг 58,2 п., максимального значения с мая 2011 года. Индекс PMI в промышленности составил 51,9 п., также опередив ожидания экономистов (51,5 п.). Отчет показал особенно резкий рост активности в торговле, транспортном секторе и строительстве: так, секторный PMI в последнем случае взлетел до 65,6 п. (значение выше 50 п. говорит о росте).
В ходе слушаний по делу краха Silicon Valley Bank в Сенате США глава по банковскому надзору в ФРС Майкл Барр признал, что Центробанк контактировал с SVB по поводу возможных проблем еще в октябре 2021 года, вынеся в сумме 8 предупреждений в адрес банка. Однако в конечном счете менеджмент SVB так и не отреагировал на них должным образом.
Первые три месяца 2023 года стали наихудшими на рынке M&A за последнее десятилетие на фоне возросших ставок и череды коллапсов в банковском секторе: совокупная стоимость сделок по слияниям и поглощениям в I квартале упала на 45% (г/г) до $550,5 млрд.
Между тем неопределенность в финансовом секторе, как и проблемы банков с ликвидностью, постепенно начали нивелироваться. Так, опубликованные в четверг данные показали, что займы банков по двух экстренным кредитным линиям ФРС за прошедшую неделю снизились с $163,9 млрд до $152,6 млрд.
Саудовская Аравия сообщила о том, что осуществит «добровольное сокращение» добычи нефти на 500 тыс. баррелей в сутки, или чуть менее 5% своей добычи, «в координации с некоторыми другими странами ОПЕК+». О сокращении также объявили ОАЭ, Казахстан, Ирак, Кувейт и Оман.
Важные события предстоящей недели:
- Свои финансовые результаты с 3 по 7 апреля опубликуют Conagra Brands, Constellation Brands и Lamb Weston Holdings.
- На пятницу, 7 апреля, запланирована публикация ежемесячного отчета по занятости в США. Рынки ожидают замедления темпов роста рабочих мест вне сельскохозяйственного сектора до 238 тыс. после увеличения на 311 тыс. в феврале с сохранением уровня безработицы на отметке 3,6%.
- Несколько членов FOMC дадут публичные комментарии по денежно-кредитной политике на текущей неделе. Обратить внимание можно на выступления Лизы Кук, Лоретты Местер и Сьюзан Коллинз во вторник, а также речь Джеймса Балларда в четверг.
- Центральные банки Австралии (4 апреля) и Новой Зеландии (5 апреля) примут решения по ключевым процентным ставкам.
- Фондовые площадки материкового Китая и Гонконга будут закрыты в среду, 5 апреля, в связи с национальным праздником. Кроме того, в пятницу, 7 апреля, торги не будут проводиться на подавляющем большинстве ведущих зарубежных площадок (США, Гонконг, Великобритания, Германия, Канада и др.) в связи с празднованием католической Пасхи в ближайшее воскресенье.
- Среди других наиболее важных макроэкономических публикаций текущей недели – индексы деловой активности в производственном (понедельник) и непроизводственном (среда) секторах США от ISM, а также индекс деловой активности в производственном секторе Китая от Caixin (пятница).














