

Оптимизм на мировых рынках акций сохраняется
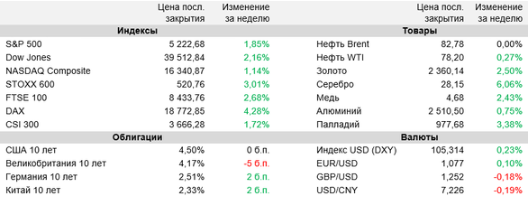
Минувшая неделя вновь оказалась весьма успешной для мировых фондовых рынков, в том числе американский индекс S&P 500 впервые с начала апреля превысил отметку 5200 пунктов.
Драйвером оставались ожидания скорого начала смягчения монетарной политики ведущими центробанками. В частности, в Штатах инвесторы положительно восприняли новые сигналы постепенного ослабления рынка труда страны, что усилило надежды на по крайней мере одно снижение ключевой ставки Федрезервом до конца текущего года. Кроме того, поддержку акциям продолжает оказывать весьма позитивно проходящий сезон корпоративной отчетности. По данным FactSet, в США на данный момент за I квартал отчитались 92% эмитентов из состава S&P 500. При этом общая квартальная прибыль компаний из указанного индекса может продемонстрировать подъем на 5,4% (г/г), самую значительную величину со II квартала 2022 года. На начавшейся неделе внимание рынков будет приковано к данным по инфляции в США в апреле, которые могут скорректировать ожидания в отношении будущей монетарной политики ФРС. Кроме того, инвесторы будут оценивать данные по розничным продажам в Штатах и отчеты ведущих американских ритейлеров Walmart и Home Depot, которые должны будут показать ситуацию с потребительскими расходами в стране, а также анализировать выступления нескольких представителей Федрезерва.
Количество американцев, впервые обратившихся за пособием по безработице, на неделе, завершившейся 4 мая, подскочило на 22 тыс. до 231 тыс., сообщило Минтруда США. Это максимальный показатель с августа 2023 г. Ослабление рынка труда является фактором, который может подтолкнуть Федрезерв к снижению ключевой ставки позднее в этом году, полагают эксперты. Тем временем индекс потребительского доверия в США в мае, по предварительным данным Мичиганского университета, упал до минимальных за полгода 67,4 пункта с 77,2 пункта месяцем ранее.
Банк Англии по итогам своего майского заседания, как и ожидалось, сохранил базовую процентную ставку на уровне 5,25% годовых, максимальном с 2008 г. Между тем глава регулятора Эндрю Бейли дал понять, что регулятор не исключает возможности смягчения политики на следующем заседании, хотя это и не является «решенным делом». «Вероятно, нам придется снижать ставку в ближайшие кварталы. Причем, возможно, более существенно, чем сейчас прогнозирует рынок», — сказал Бейли.
Согласно протоколу апрельского заседания ЕЦБ, несколько членов совета управляющих европейского регулятора выступили за снижение ставок в связи с опасениями, что инфляция в еврозоне упадет ниже целевых 2%. Однако большинство представителей руководства ЕЦБ предпочли дождаться июня и оценить новые статданные. Если они укажут на дальнейшее замедление инфляции в странах валютного блока, центробанк может оказаться в благоприятном положении для начала смягчения ДКП на июньском заседании, отмечается в протоколе.
Потребительские цены в Китае в апреле выросли на 0,3% (г/г), свидетельствуют официальные данные. Между тем аналитики в среднем прогнозировали повышение показателя лишь на 0,1%. Таким образом, инфляция в Поднебесной была зафиксирована по итогам третьего месяца подряд, при этом она ускорилась по сравнению с 0,1% в марте. В то же время цены производителей (индекс PPI) в Китае в апреле упали на 2,5% (г/г), негативная динамика была зафиксирована девятнадцатый месяц подряд.
Важные события предстоящей недели
- На этой неделе внимание мировых инвесторов будет приковано к данным по динамике потребительских цен в США в апреле, которые могут скорректировать ожидания в отношении будущей монетарной политики Федрезерва. Согласно консенсус-прогнозу, годовая инфляция в стране в прошлом месяце замедлилась до 3,4% с 3,5% в марте, а ее базовая компонента — до 3,6% с 3,8%.
- Из прочей важной макростатистики, запланированной к публикации на наступившей неделе, выделим данные по ценам производителей, розничным продажам и промпроизводству в США за апрель, данные по динамике ВВП еврозоны и Японии в I квартале, а также блок апрельских экономических данных (розничные продажи, промпроизводство, уровень безработицы, инвестиции в основные средства) по Китаю.
- Поток корпоративных отчетностей продолжит быстро ослабевать. Тем не менее в предстоящие дни свои квартальные результаты представят такие значимые эмитенты, как Walmart, Home Depot, Cisco Systems, Applied Materials.
- На этой неделе вновь ожидаются выступления ряда представителей ФРС, включая Лоретту Местер (понедельник), Нила Кашкари (среда), Рафаэля Бостика и Патрика Харкера (четверг).
- В США вновь ожидается довольно крупное IPO. Разработчик игорного онлайн-контента и решений для бизнеса в этой сфере Games Global планирует 14 мая разместить на NYSE 14,5 млн акций по цене $16-19. Объем размещения может составить порядка $250 млн, а капитализация компании по итогам IPO оценивается почти в $2 млрд.














