

Позитивные настроения вернулись на мировые рынки
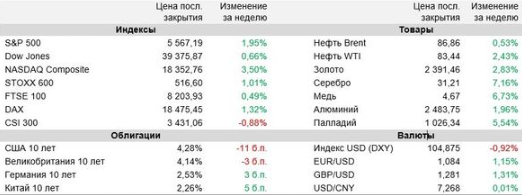
Мировые фондовые индексы возобновили подъем на прошлой неделе, при этом американские S&P 500 и Nasdaq обновили исторические максимумы.
Инвесторы в Штатах положительно отреагировали на новые свидетельства постепенного ослабления экономики страны, в том числе рынка труда, посчитав, что они увеличивают шансы на скорое начало смягчения монетарной политики Федрезерва. И хотя «минутки» июньского заседания FOMC показали, что чиновникам ФРС по-прежнему нужно больше свидетельств того, что инфляция устойчиво движется к цели в 2%, прежде чем приступить к снижению ключевой ставки, трейдеры оценивают вероятность такого шага на заседании в сентябре уже в 75% против 64% неделю назад.
На таком фоне доходности трежерис пошли вниз, что оказывало дополнительную поддержку ценам рисковых активов, прежде всего акциям технологических компаний. В Европе рынки также позитивно восприняли уверенную победу лейбористов на парламентских выборах в Великобритании, тогда как индексы материкового Китая и Гонконга продолжили снижение на опасениях по поводу развивающейся торговой войны между Поднебесной и странами Запада. На текущей неделе внимание инвесторов будет обращено на данные по июньской инфляции в США, которые могут оказать влияние на будущие решения ФРС по ставке. Кроме того, рынки будут ждать начала сезона корпоративной отчетности в Штатах за II квартал, а также анализировать выступления Джерома Пауэлла в Конгрессе с полугодовым докладом о ДКП.
Количество рабочих мест в экономике США в июне увеличилось на 206 тыс., тогда как аналитики в среднем прогнозировали повышение показателя на 190 тыс. Между тем данные за апрель и май были пересмотрены с понижением, — в общей сложности рост количества рабочих мест в эти два месяца оказался на 111 тыс. меньше, чем сообщалось ранее. Безработица в США поднялась до максимальных с ноября 2021 года 4,1% с майских 4%. Кроме того, темп роста средней почасовой оплаты труда в частном секторе страны в июне замедлился до 3,9% (г/г), минимума с июня 2021 года, с 4,1% (г/г) в мае.
Руководителям ФРС необходимы дальнейшие свидетельства замедления инфляции в США, чтобы приступить к смягчению ДКП, говорится в протоколе заседания FOMC состоявшегося 11-12 июня. Участники заседания отметили, что прогресс в замедлении инфляции в этом году оказался более медленным, чем ожидалось в декабре. Они подчеркнули, что не считают целесообразным снижение ключевой ставки до появления дополнительной информации, которая даст им больше уверенности в том, что инфляция устойчиво движется к целевому показателю ФРС в 2%.
По словам главы ФРС Джерома Пауэлла, данные о динамике инфляции в США указывают на возобновление тренда на замедление темпов роста потребительских цен. «Мы бы хотели увидеть больше данных, подобных тем, которые мы наблюдали в последнее время», — сказал он. Пауэлл не стал говорить о планируемых сроках смягчения ДКП ФРС, но отметил, что руководители мировых ЦБ хорошо осведомлены о рисках как преждевременного снижения ставок, так и чрезмерного затягивания с этим решением.
По предварительной оценке Евростата, темпы роста потребительских цен в еврозоне в июне замедлились до 2,5% (г/г) с 2,6% в предыдущем месяце. По мнению президента ЕЦБ Кристин Лагард, инфляция в странах валютного блока «также движется в правильном направлении». «Это хорошие данные, но мы все еще полагаем, что траектория инфляции будет неровной до конца 2024 года», — отметила Лагард.
Важные события предстоящей недели:
- На этой неделе инвесторы будут ждать данных по июньской динамике потребительских цен в США, которые могут оказать влияние на будущие решения ФРС по ставке. Согласно консенсус-прогнозу, годовая инфляция в стране в прошлом месяце замедлилась до 3,1% с 3,3% в мае, а ее базовая компонента осталась на уровне 3,4%.
- Кроме того, из запланированной к публикации макростатистики стоит обратить внимание на данные по индексу цен производителей в США за июнь и предварительную июльскую оценку индекса потребительского доверия в стране от Мичиганского университета, а также на данные по инфляции, экспорту и импорту КНР в прошлом месяце.
- На текущей неделе в США стартует сезон корпоративных отчетностей за II квартал, в начале которого повышенное внимание традиционно уделяется финансовым результатам ведущих банков. В пятницу отчитаются JPMorgan, Wells Fargo и Citigroup. Ожидания от сезона в целом весьма позитивные. Согласно консенсус-прогнозу FactSet, чистая прибыль компаний из состава индекса S&P 500 в минувшем квартале выросла на 8,8% (г/г) при увеличении выручки на 4,6% (г/г). Если эти ожидания оправдаются, рост прибыли станет максимальным с I квартала 2022 года.
- В предстоящие дни вновь ожидаются выступления ряда представителей ФРС, в том числе Джером Пауэлл представит в Конгрессе США полугодовой доклад о монетарной политике.














