

Позитивные новости из торговой сферы поддерживают оптимизм на рынках
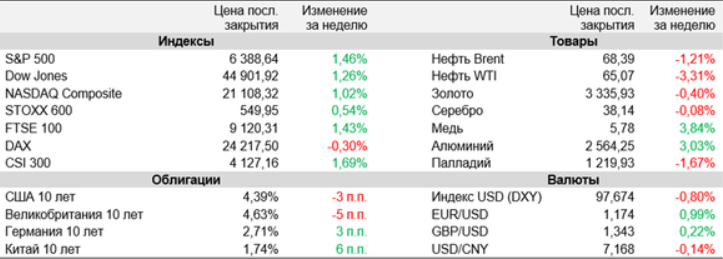
Большинство мировых фондовых рынков продолжили подъем на прошлой неделе, при этом американские индексы S&P 500 и Nasdaq в очередной раз обновили исторические максимумы.
Сохранению оптимизма инвесторов способствовали обнадеживающие новости из торговой сферы. Так, США сообщили о заключении торговых соглашений с Японией, а также с Индонезией и Филиппинами, и это усилило надежды, что Штаты сумеют договориться и с остальными своими крупнейшими торговыми партнерами. Кроме того, поддержку акциям оказывал складывающийся в целом весьма удачно сезон корпоративной отчетности.
По данным FactSet, компании из состава S&P 500, уже представившие свои финпоказатели за II квартал, в 80% случаев превзошли прогнозы по прибыли. В Европе главным событием стало заседание ЕЦБ. Регулятор ожидаемо сохранил ключевые ставки на прежнем уровне и при этом не стал давать четких сигналов в отношении дальней траектории монетарной политики в еврозоне, сославшись на высокую неопределенность. На таком фоне итоги заседания не оказали какого-то значимого влияние на рынки. Наступившая неделя будет сильно загруженной экономическими и корпоративными событиями.
Основное внимание рынков будет приковано к заседанию ФРС, а также к данным по ВВП США за II квартал, отчету по рынку труда страны, данным по индексу PCE Core, потребительской и промышленной активности в Штатах, которые должны показать текущее состояние ведущей мировой экономики. Кроме того, в свете приближения дедлайна 1 августа инвесторы будут внимательно следить за сообщениями о ходе торговых переговоров США с рядом других крупных стран. В выходные стало известно о заключении торговой сделки между США и ЕС, при этом президент Дональд Трамп заявил о близости заключения торгового соглашения с Китаем. Также пока продолжаются торговые переговоры Штатов с Швейцарией, Индией, Южной Кореей и Тайванем.
США и Япония заключили торговую сделку, в рамках которой импортная пошлина для товаров из Японии будет установлена на уровне 15%, хотя ранее Трамп угрожал ввести тариф в 25%. Япония инвестирует в американскую экономику $550 млрд, тогда как Штаты начнут поставлять в страну автомобили, рис и другие сельскохозяйственные продукты. В выходные также стало известно о достижении торгового соглашения между США и Евросоюзом. ЕС столкнется с 15-процентными пошлинами на большинство экспортируемых в США товаров, включая автомобили. При этом пошлины США на сталь и алюминий останутся прежними. Кроме того, ЕС согласился закупить американские энергоносители на $750 млрд, инвестировать в США $600 млрд, открыть рынки стран для торговли с Штатами с нулевыми тарифами и закупить множество единиц военной техники.
ЕЦБ по итогам заседания в прошлый в четверг ожидаемо сохранил все три основные процентные ставки на прежних уровнях. По словам главы регулятора Кристин Лагард, новые торговые пошлины и ожидания введения дополнительных тарифов, а также укрепление евро и геополитическая неопределенность сдерживают инвестиции в еврозоне. Она отметила, что ЕЦБ находится в выжидательной позиции, поскольку пока неясно, как быстро сойдет на нет вся эта неопределенность. Лагард не стала говорить о «паузе» в цикле смягчения ДКП, и это было воспринято экспертами как сигнал того, что она оставляет открытой возможность завершения цикла. На этом фоне ожидания трейдеров в отношении возможного снижения ставок ЕЦБ в сентябре ослабли: теперь они оценивают такую вероятность лишь в 25%, а не в 40%, как до выступления Лагард.
Совокупная прибыль крупных промышленных компаний Китая (с годовой выручкой свыше 20 млн юаней) в I полугодии сократилась на 1,8% (г/г) до 3,44 трлн юаней ($481 млрд), говорится в отчете Государственного статистического управления (ГСУ) страны. Прибыль ведущих государственных промпредприятий снизилась на 7,6%, частных − выросла на 1,7%. Тем временем выручка крупных промкомпаний увеличилась на 2,5% (г/г).
Важные события предстоящей недели:
- Наступившая неделя, вероятно, станет самой насыщенной важными экономическими и корпоративными событиями с начала лета, а основное внимание рынков будет приковано к заседанию ФРС. Американский ЦБ, как ожидается, сохранит ключевую ставку на прежнем уровне, при этом инвесторы будут тщательно анализировать заявления его главы Джерома Пауэлла, пытаясь найти в них намеки на возможное возобновление смягчения ДКП на одном из следующих заседаний. Помимо ФРС, заседание по монетарной политике проведет Банк Японии.
- На фронте макростатистики наибольший интерес будет представлять отчет о занятости в США за июль. Согласно консенсус-прогнозу, прирост числа рабочих мест вне с/х сектора Штатов в этом месяце замедлился до 109 тыс. со 147 тыс. в июне, а безработица повысилась до 4,2% с 4,1%. Кроме того, выйдут данные о доходах и расходах американских граждан за июнь, в рамках которого также будет обнародован базовый ценовой индекс расходов на личное потребление (PCE Core), за которым внимательно следит ФРС при оценке инфляционных рисков. Как ожидается, темпы роста показателя в июне составили 2,7% (г/г), как и в мае.
- Из прочей важной макростатистики можно выделить предварительные оценки динамики ВВП в США, еврозоны и Германии во II квартале, индекс потребительского доверия от Conference Board и индекс производственной активности ISM Manufacturing в США за июль, предварительные июльские данные по инфляции в еврозоне и Германии, индексы PMI в промышленности и сфере и секторе услуг КНР за июль от ГСУ.
- В мире продолжит набирать обороты сезон корпоративных отчетностей за II квартал, в том числе в США свои финансовые показатели представят свыше 150 компаний из S&P 500. Наибольшее внимание привлекут результаты представителей «великолепной семерки» крупнейших технологических компаний – Microsoft, Apple, Meta и Amazon. Кроме того, значительный интерес будут представлять отчеты таких крупных эмитентов, как UnitedHealth, Visa, Mastercard, Exxon Mobil, Qualcomm, Ford, Procter & Gamble и другие.
- В США на текущей неделе вновь ожидается крупное IPO. Производитель ПО для дизайна и совместной работы Figma планирует 31 июля разместить на NYSE 36,9 млн акций по цене $25-28. Объем размещения может составить около $980 млн, а капитализация компании по итогам IPO оценивается в $12,9 млрд.














