

Ралли мировых рынков акций не останавливается
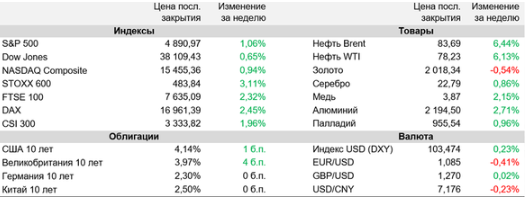
Мировые фондовые рынки продолжили подъем на прошлой неделе, при этом американские индексы Dow Jones и S&P 500 обновили исторические максимумы.
В США инвесторы положительно восприняли новые свидетельства силы экономики и продолжающегося ослабления инфляционного давления, которые увеличивают вероятность реализации сценария «мягкой посадки» экономики с последующим началом смягчения монетарной политики ФРС. Европейские акции подбодрили заявления главы ЕЦБ Кристин Лагард, подтвердившей свои слова о возможном уменьшении ключевых ставок летом текущего года. Надо также отметить, что в этот раз к общемировому ралли смогли присоединиться и китайские акции. Этому способствовали смягчение резервных требований для китайских банков, а также сообщения СМИ о том, что власти Поднебесной готовят масштабный пакет мер по стабилизации фондового рынка. Главным событием текущей недели станет заседание ФРС. Инвесторы ожидают, что американский регулятор оставит ключевую ставку без изменений в диапазоне 5,25-5,5% годовых, и будут тщательно анализировать комментарии Джерома Пауэлла на предмет возможных сигналов в отношении дальнейших планов американского ЦБ. Кроме того, рынки будут ждать публикации официальных данных по рынку труда Штатов за январь, а также следить за многочисленными отчетностями компаний, из которых наибольший интерес в предстоящие дни будут представлять квартальные результаты техгигантов Apple, Alphabet, Microsoft, Amazon.
По предварительным данным Министерства торговли США, экономика страны в IV квартале 2023 года. увеличилась на 3,3% (кв/кв) в пересчете на годовые темпы. Темпы роста замедлились с 4,9% в III квартале, однако уверенно превзошли консенсус-прогноз на уровне 2%. По итогам всего 2023 года ВВП Штатов повысился на 2,5% после подъема на 1,9% годом ранее. Минторг также сообщил, что доходы населения США в декабре выросли на 0,3% (м/м), расходы – на 0,7% (м/м). При этом подъем индекса PCE Core, за которым внимательно следит Федрезерв при оценке инфляционных рисков, замедлился до минимальных за три года 2,9% (г/г) с 3,2% (г/г) в ноябре.
Министр финансов США Джанет Йеллен полагает, что активный рост американской экономики не создает дополнительного повышательного давления на инфляцию. Она положительно оценила данные по ВВП страны за IV квартал, отметив, что не увидела в них ничего такого, что могло бы угрожать сценарию «мягкой посадки». По словам Йеллен, инфляцию в Штатах удалось «взять под контроль», о чем говорит отчет Мичиганского университета, согласно которому инфляционные ожидания среди американцев на ближайший год в январе снизились до минимальных за три года 2,9% с 3,1% в декабре, а оценка инфляции в долгосрочной перспективе (5 лет) опустилась до 2,8% с 2,9%.
По данным FactSet, на текущий момент свои финансовые результаты за IV квартал 2023 года. представили порядка четверти эмитентов из состава индекса S&P 500. Из них 69% превзошли прогнозы по прибыли на акцию и 68% – по выручке. С учетом результатов уже отчитавшихся компаний и прогнозов по тем, которым еще только предстоит это сделать, суммарная чистая прибыль компаний из S&P 500 по итогам минувшего квартала может уменьшиться на 1,4% (г/г).
ЕЦБ по итогам своего январского заседания оставил неизменными все три ключевые процентные ставки, заявив, что намерен удерживать их на уровнях, ограничивающих экономическую активность, так долго, как это потребуется, чтобы добиться цели по инфляции. По словам президента ЕЦБ Кристин Лагард, совет управляющих считает преждевременным обсуждать смягчение денежно-кредитной политики. При этом она отметила, что не отказывается от своих слов о возможном уменьшении ставок летом текущего года. Она также уклончиво ответила на вопрос, считает ли она невозможным смягчение политики в апреле.
По заявлению главы Народного банка КНР Паня Гуншэна, регулятор с 5 февраля снизит норму резервных требований (RRR) для банков на 0,5 п.п. Как ожидается, это позволит направить на рынок долгосрочную ликвидность в размере около 1 трлн юаней ($140,85 млрд). Кроме того, по информации Bloomberg, власти Китая рассматривают пакет мер для стабилизации фондового рынка. По данным источников агентства, для покупки акций на материковых биржах могут быть использованы до 2 трлн юаней ($278 млрд), в основном с гонконгских счетов китайских госкомпаний. Кроме того, из местных фондов может быть выделено не менее 300 млрд юаней для инвестирования в акции.
Важные события предстоящей недели:
- Главным событием текущей недели станет заседание ФРС, результаты которого станут известны вечером в среду, 31 января. Инвесторы ожидают, что американский регулятор оставит ключевую ставку без изменений в диапазоне 5,25-5,5% годовых. При этом они будут внимательно следить за комментариями Джерома Пауэлла, пытаясь найти в них ключ к пониманию того, когда Федрезерв сможет приступить к смягчению монетарной политики. По данным инструмента FedWatch от CME Group, трейдеры в данный момент в 49% оценивают вероятность снижения ключевой ставки в США в марте этого года и в 88% – в мае.
- Помимо Федрезерва, на текущей неделе заседания по ставкам также проведут центробанки Великобритании и Швеции.
- Из макроэкономических релизов ближайших дней наибольший интерес будут представлять официальные данные по рынку труда США за январь, которые могут оказать влияние на будущие решения ФРС. Согласно консенсус-прогнозу, темпы роста рабочих мест в американской экономике замедлились до 175 тыс. с 216 тыс. в декабре, а уровень безработицы увеличился до 3,8% с 3,7%.
- Кроме того, из запланированной к публикации макростатистики выделим предварительные оценки динамики ВВП Германии и еврозоны в IV квартале 2023 года, январские данные по индексу потребительского доверия в США от Conference Board, индексы деловой активности PMI в промышленности и сфере услуг Китая за январь.
- В США продолжит разворачиваться сезон корпоративных отчетностей. На этой неделе свои квартальные финансовые результаты опубликуют более 100 компаний из состава индекса S&P 500, в том числе технологические гиганты Apple, Alphabet, Microsoft, Amazon, а также такие значимые эмитенты, как AMD, Starbucks, Pfizer, Exxon Mobil, Boeing.
- На текущей неделе в Штатах ожидается достаточно крупное IPO. Финский производитель спортивной одежды и инвентаря Amer Sports планирует в четверг 1 февраля разместить на бирже NYSE 100 млн акций по цене $16-18. Объем привлечения может составить порядка $1,7 млрд, а капитализация компании после IPO оценивается в $8,2 млрд.














