Ралли на мировых рынках акций приостановилось в ожидании заседания ФРС
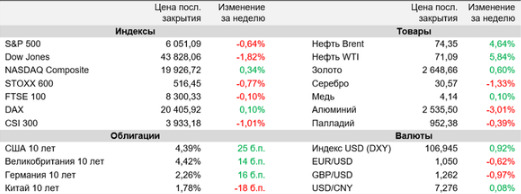
Мировые фондовые рынки закрыли преимущественно в «красной зоне» прошедшую неделю − инвесторы, судя по всему, решили проявить определенную осторожность в преддверии последнего в этом году заседания ФРС.
Участники торгов практически не сомневаются в том, что регулятор в ближайшие дни понизит стоимость заимствований на очередные 25 б.п., однако их ожидания на следующий год заметно поумерились в связи с сохраняющейся силой американской экономики, ослаблением прогресса в деле замедления инфляции, а также неопределенностью в отношении будущей экономической и внешнеторговой политики страны при президентстве Дональда Трампа. Так, согласно данным CME FedWatch, трейдеры сейчас ожидают лишь двух снижений ключевой ставки в Штатах в 2025 г., при этом вероятность такого шага на январском заседании ФРС оценивается всего в 20%. На таком фоне доходности госбондов США и ведущих стран Европы пошли вверх, что оказывало дополнительное давление на рисковые активы. Впрочем, это не помешало продолжению ралли крупных технологических компаний США, в результате чего индексу Nasdaq удалось завершить прошлую неделю в плюсе, причем в ходе торгов его значение впервые в истории достигало отметки 20 000 пунктов. Наступившая неделя будет весьма насыщенной на важную макростатистику и экономические события, главным из которых, конечно, станет заседание ФРС. При этом все внимание рынков будет направлено на график прогнозов чиновников регулятора по дальнейшей траектории ключевой ставки (dot-plot). Кроме того, рынки будут следить за итогами заседаний центробанков Великобритании, Японии и Китая по монетарной политике, ждать данных по ноябрьскому индексу PCE Core в Штатах, «любимой» мере инфляции Федрезерва, оценивать немногочисленные корпоративные отчетности.
Потребительские цены в США в ноябре увеличились на 2,7% (г/г), сообщило Министерство труда страны. Таким образом, инфляция немного ускорились с октябрьских 2,6% и совпала с консенсус-прогнозом. При этом подъем потребцен без учета стоимости продуктов питания и энергоносителей (индекс Core CPI) составил 3,3%, как и в октябре. Между тем цены производителей в Штатах в ноябре повысились на 3% (г/г) – темпы роста заметно усилились с 2,6% в предыдущем месяце и стали максимальными с февраля 2023 г.
ЕЦБ по итогам своего декабрьского заседания ожидаемо снизил все три основные процентные ставки на 25 б.п. При этом председатель ЕЦБ Кристин Лагард заявила, что Центробанк пока не готов объявить о победе над инфляцией, поэтому курс денежно-кредитной политики останется ограничительным. Хотя Лагард выразила уверенность в том, что инфляция движется по направлению к среднесрочной цели ЕЦБ в районе 2%, она отметила наличие ряда повышательных рисков, включая сильный рост зарплат и прибылей компаний, а также геополитические риски, которые способны привести к скачку цен на энергоносители и стоимости перевозок.
Китай в следующем году планирует смягчить денежно-кредитную политику и увеличить бюджетные расходы, говорится в сообщении по итогам заседания Политбюро Центрального комитета Коммунистической партии КНР. «Страна должна энергично наращивать потребление, повышать эффективность инвестиций и расширять внутренний спрос по всем направлениям», − отмечается в документе. В нем говорится также, что необходимо «обогатить и улучшить инструментарий» ДКП. Руководство страны также пообещало стабилизировать рынки недвижимости и акций.
Важные события предстоящей недели:
- Главным экономическим событием этой недели станет заседание ФРС, по итогам которого также будут опубликованы экономические прогнозы, в том числе график прогнозов чиновников регулятора по дальнейшей траектории ключевой ставки (так называемый dot-plot). Аналитики и инвесторы практически на 100% уверены в том, что Федрезерв понизит стоимость заимствования на очередные 25 б.п. на предстоящем заседании, однако может намекнуть на вероятное замедление дальнейшей нормализации ДКП, в частности, на паузу в январе.
- Помимо ФРС, заседания по монетарной политики в предстоящие дни также проведут центробанки Великобритании, Японии и Китая.
- Что касается важной макростатистики, наибольший интерес будет представлять отчет по динамике доходов и расходов граждан США за ноябрь, в рамках которого также будет опубликован базовый ценовой индекс расходов на личное потребление (PCE Core), за которым внимательно следит Федрезерв при оценке инфляционных рисков. Согласно консенсус-прогнозу, темпы роста показателя в прошлом месяце ускорились до 2,9% (г/г) с 2,8% в октябре.
- Кроме того, также стоит обратить внимание на данные по розничным продажам и промпроизводству в Штатах за ноябрь, окончательную оценку динамики американской экономики в III квартале, предварительные декабрьские индексы PMI по США и ведущим странам Европы, а также данные по инфляции в Великобритании и Японии за ноябрь.
- На фронте корпоративной отчетности интерес будут представлять квартальные результаты Nike, Micron, FedEx, Carnival, Accenture.