

Ралли техкомпаний вывело рынок акций США на новые максимумы
Мировые фондовые рынки не показали единой динамики на прошлой неделе, при этом американские акции продолжили подъем, а индексы Dow Jones и S&P 500 установили новые исторические максимумы.
Инвесторы в Штатах положительно восприняли неплохие статданные, прежде всего по потребительскому сектору, которые в сочетании с сигналами ослабления инфляционных ожиданий указывают на высокую вероятность «мягкой посадки» американской экономики. Заявления представителей ФРС о «преждевременности» надежд на скорое начало коррекции ставок понизили ожидания рынков в отношении сроков первого смягчения монетарной политики в Штатах. По данным инструмента FedWatch от CME Group, в настоящее время трейдеры лишь в 44% оценивают вероятность снижения ключевой ставки в США в марте против 77% неделю назад. Однако это оказало заметное влияние в основном на рынок облигаций, где доходность 10-летних трежерис подскочила до максимума с середины декабря. Рынок акций же смог сохранить оптимизм, чему поспособствовало в том числе ралли технологических компаний на позитивных прогнозах TSMC, ведущего контрактного производителя чипов, в отношении глобального рынка полупроводников. Между тем европейские фондовые рынки были менее удачливы: давление на них оказали макроданные об ускорении общей инфляции в ведущих европейских странах и довольно ястребиные заявления представителей ЕЦБ.
На этой неделе инвесторы будут ждать данных по индексу PCE Core в США, основной мере инфляции Федрезерва, которые могут скорректировать ожидания в отношении дальнейших шагов американского регулятора. Кроме того, рынки будут следить за набирающим обороты сезоном корпоративной отчетности, а также анализировать результаты заседаний ведущих центробанков.
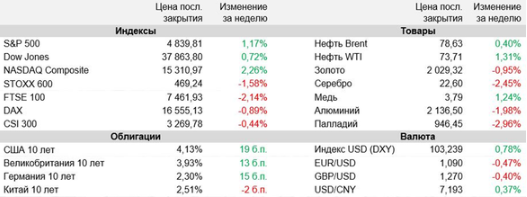
Розничные продажи в США в декабре увеличились на 0,6% (м/м), сообщил Минторг страны. Темпы роста стали максимальными за 3 месяца и превзошли консенсус-прогноз, предполагавший повышение лишь на 0,4%. Тем временем индекс потребительского доверия в США в январе подскочил до 78,8 пункта, максимума с июля 2021 года, с 69,7 пункта месяцем ранее, свидетельствуют предварительные данные Мичиганского университета. Как отмечается, «на настроения потребителей положительно повлияли уверенность в улучшении ситуации с инфляцией и повышение ожиданий в отношении доходов». Инфляционные ожидания населения Штатов на ближайший год в этом месяце снизились до минимальных за три года 2,9% с 3,1% в декабре, а оценка инфляции в долгосрочной перспективе (5 лет) – до 2,8% с 2,9%.
ФРС, вероятно, сможет приступить к снижению ставки в текущем году, однако спешить с этим нет необходимости, считает член совета управляющих американского ЦБ Кристофер Уоллер. Во многих предыдущих циклах Федрезерв опускал ставку резко и быстро, однако в этом году, по его мнению, «причин для столь же быстрых и резких действий, как в прошлом, нет». Устойчивость американской экономики дает регулятору некоторую свободу действий, сроки и количество снижений ставки будет определяться статданными, сказал Уоллер. Аналогичное мнение высказала глава ФРБ Сан-Франциско Мэри Дейли, которая считает, что надежды рынка на снижение процентных ставок Федрезервом «преждевременны».
Потребительские цены в еврозоне в декабре увеличились на 2,9% (г/г) после роста на 2,4% в ноябре, согласно окончательным данным Евростата. При этом базовая инфляция (индекс CPI Core, который отслеживает ЕЦБ) замедлилась до 3,4% с 3,6% (г/г). В свою очередь в Великобритании потребцены в декабре выросли на 4% (г/г) после повышения на 3,9% месяцем ранее, сообщило Национальное статистическое управление (ONS) страны. Инфляция ускорилась впервые за 10 месяцев и превзошла консенсус-прогноз на уровне 3,8%.
ЕЦБ, вероятно, снизит ключевые процентные ставки летом текущего года, заявила глава регулятора Кристин Лагард. По ее словам, к концу весны у ЕЦБ, как ожидается, будет достаточно данных о динамике зарплат в еврозоне, чтобы понять, действительно ли ослабление инфляции продолжается. Между тем глава центробанка Нидерландов Клаас Кнот считает, что «рынки забегают вперед» в прогнозах о снижении ставок в Европе. А глава центробанка Австрии Роберт Хольцман заявил, что ЕЦБ может удивить рынки и удерживать ключевые процентные ставки на текущем уровне в течение всего 2024 года. На таком фоне инвесторы несколько поумерили свои ожидания в отношении темпов смягчения монетарной политики в еврозоне. Если ранее они были уверены, что ЕЦБ опустит ставки шесть раз по 25 б. п. в этом году, то теперь такая уверенность сохраняется лишь в отношении пяти снижений ставки.
Экономика Китая в IV квартале 2023 года выросла на 5,2% (г/г), говорится в отчете Государственного статуправления (ГСУ) страны. Таким образом, темпы роста ВВП ускорились по сравнению с 4,9% в III квартале. По итогам 2023 года в целом китайская экономика увеличилась также на 5,2%, превысив целевой ориентир правительства в 5%.
Важные события предстоящей недели:
- На текущей неделе инвесторы будут ждать отчета по декабрьским доходам и расходам населения США, в рамках которого также будет опубликован индекс PCE Core, основная мера инфляции Федрезерва. Согласно консенсус-прогнозу, темпы роста показателя в прошлом месяце замедлились до 3% с 3,2% (г/г) в ноябре.
- Помимо этого, из запланированной к публикации макростатистики выделим первую оценку динамики американского ВВП в IV квартале 2023 года, данные по продажам новостроек в США в декабре, а также предварительные январские индексы деловой активности PMI в Штатах и ведущих странах Европы.
- В четверг 25 января состоится заседание ЕЦБ. Регулятор, как ожидается, оставит ключевые ставки без изменения, при этом инвесторов будут интересовать комментарии Кристин Лагард по поводу состояния европейской экономики и возможных дальнейших шагов регулятора в плане монетарной политики. Помимо ЕЦБ, на текущей неделе заседания по ставкам проведут центробанки Японии, Канады, Норвегии.
- В США продолжит набирать обороты сезон корпоративных отчетностей. В предстоящие дни свои квартальные финансовые результаты опубликуют более 70 компаний из состава индекса S&P 500, в том числе такие значимые эмитенты, как Netflix, Tesla, Johnson & Johnson, United Airlines, Verizon, AT&T, Visa, American Express, Lockheed Martin и др.
- В ближайшие дни мы не услышим комментариев представителей ФРС по монетарной политике в связи с начавшимся «периодом тишины» перед заседанием американского регулятора, которое пройдет на следующей неделе.
- На этой неделе в Штатах ожидается достаточно крупное IPO. BrightSpring Health Services, предлагающая медицинские услуги с выездом на дом, планирует в четверг 25 января разместить на бирже Nasdaq 53,3 млн акций по цене $15-18. Объем привлечения может составить до $880 млн, а капитализация компании после IPO оценивается в $2,8 млрд.














