

Распродажа в IT-секторе оказывает давление на рынок акций США
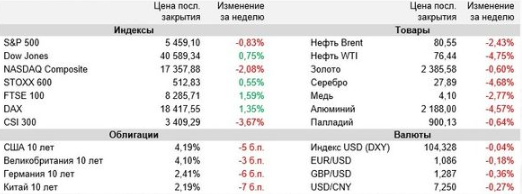
Мировые фондовые индексы изменились разнонаправленно на прошлой неделе, при этом американские S&P 500 и Nasdaq снизились по итогам второй недели подряд.
Давление на рынок акций Штатов оказала продолжившаяся распродажа бумаг технологических компаний, чему способствовали не совсем убедительные отчетности Tesla и Alphabet, двух представителей так называемой «Великолепной семерки». Надо отметить, что бумаги американских техгигантов существенно выросли с начала этого года и торгуются с завышенными мультипликаторами. В связи с этим инвесторы и аналитики предъявляют повышенные требования к их финансовым отчетам, и даже относительно небольшие недостатки могут вызывать резко негативную реакцию.
Что же касается выходившей макростатистики, то она оказалась в целом довольно благоприятной и показала, что Федрезерву удается добиться «мягкой посадки» американской экономики, то есть замедления инфляции без существенного экономического ущерба. Как результат — трейдеры продолжают ожидать начала смягчения ДКП ФРС в сентябре. На таком фоне фондовый рынок США в пятницу продемонстрировал неплохой отскок, хотя двум из трех основных индексов так и не удалось компенсировать потери предыдущих дней. Отметим также заметную просадку китайского рынка акций, несмотря на снижение ключевых ставок НБК. По-видимому, участники торгов расценили такой шаг регулятора как признак усиления проблем в экономике Поднебесной. На этой неделе все внимание рынков будет направлено на заседание ФРС. Американский ЦБ, скорее всего, сохранит ключевую ставку на прежнем уровне, но может намекнуть на возросшую вероятность ее снижения в сентябре.
Помимо этого, инвесторы будут ждать официальных данных по занятости в США за июль, следить за решениями центробанков Японии и Великобритании по монетарной политике, а также тщательно анализировать отчетности ведущих техкомпаний, прежде всего Apple, Microsoft и Amazon.
Расходы населения США в июне выросли на 0,3% (м/м), доходы — на 0,2% (м/м), говорится в отчете Министерства торговли страны. При этом ценовой индекс расходов на личное потребление (PCE Core), за которым внимательно следит ФРС при оценке инфляционных рисков, повысился на 2,6% (г/г), как и месяцем ранее, а также на 0,2% по сравнению с маем.
По предварительным данным Минторга США, экономика страны во II квартале увеличилась на 2,8% (к/к) в пересчете на годовые темпы. Темпы роста ВВП существенно ускорились по сравнению с 1,4% в I квартале и превзошли средний прогноз аналитиков на уровне 2%. При этом подъем индекса PCE Core в апреле-июне замедлился до 2,6% (к/к) с 3,7% в I квартале.
Согласно квартальному опросу аналитиков, проведенному ЕЦБ, в текущем году потребительские цены в еврозоне вырастут на 2,4%. При этом целевых 2% инфляция в странах валютного блока, как ожидается, достигнет в 2025 году. По мнению аналитиков, ВВП еврозоны вырастет на 0,7% в этом году (в апреле ожидался подъем на 0,5%) и на 1,3% (+1,4%) — в следующем. Прогноз безработицы на текущий год понижен до 6,5% с 6,6%.
Народный банк Китая в прошлый четверг провел незапланированное заседание, по итогам которого понизил ставку по кредитам сроком на год, выдаваемым в рамках программы среднесрочного кредитования (MLF), до 2,3% годовых с 2,5%. А до этого НБК удивил рынки, опустив базовую процентную ставку по кредитам (LPR) сроком на один год на 10 б.п., до рекордного минимума 3,35%. Как сообщается, решения о снижении ставок приняты с целью «наращивания финансовой поддержки экономики».
Важные события предстоящей недели:
- Главным экономическим событием текущей недели станет заседание ФРС, результаты которого станут известны в среду вечером. Регулятор, как ожидается, не станет менять ключевую ставку, при этом инвесторы будут ждать намеков регулятора на рост вероятности снижения ставки в сентябре. Помимо Федрезерва, заседания по монетарной политике в ближайшие дни проведут Банк Японии и Банк Англии.
- На фронте макроданных внимание участников рынков будет обращено на официальные данные по занятости в США за июль. Согласно консенсус-прогнозу, количество рабочих мест в экономике Штатов в этом месяце увеличилось на 175 тыс. после подъема на 206 тыс. в июне, а безработица осталась на уровне 4,1%.
- Из прочей запланированной к публикации макростатистики выделим июльские данные по индексу доверия американских потребителей от Conference Board и индексу активности в производственном секторе США ISM-Manufacturing, а также предварительные оценки динамики ВВП Германии и еврозоны во II квартале.
- В мире продолжает разворачиваться сезон корпоративной отчетности. На этой неделе в Штатах, в частности, свои квартальные финпоказатели представят свыше 170 компаний из S&P 500, а наибольший интерес будут представлять результаты техгигантов Apple, Microsoft и Amazon.














