

Риторика ЕЦБ и ФРС не смогла подавить интерес инвесторов к покупкам
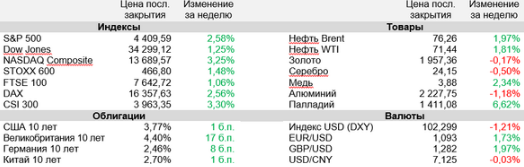
Мировые рынки завершили прошедшую неделю с выраженной позитивной динамикой, несмотря на ястребиную риторику ФРС и ЕЦБ, пообещавших еще несколько увеличений ставок на своих ближайших заседаниях.
Оптимизм поддержала статистика из США по инфляции, которая достигла минимального значения с марта 2021 года, а бычьи настроения на китайском рынке подпитало решение ЦБ о снижении среднесрочной ставки по кредитам в попытке простимулировать экономическую активность в стране. Предстоящая неделя несколько снизит градус концентрации важных событий для международных фондовых рынков. Торговая неделя будет ограниченной в США и Китае в связи с национальными праздниками, а центральными событиями станут доклад Джерома Пауэлла по ДКП перед Конгрессом, а также заседания Банка Англии и ЦБ Швейцарии.
Федеральный комитет по операциям на открытом рынке (FOMC) по итогам заседания 13-14 июня принял ожидаемое рынками решение о сохранении ставки по федеральным фондам в диапазоне 5,00-5,25%. Но, несмотря на первую паузу в агрессивной кампании по ужесточению денежно-кредитной политики, начавшейся в марте 2022 года, Джером Пауэлл на пресс-конференции ясно дал понять, что ЦБ США намерен продолжить свой курс для взятия под контроль устойчиво высокой инфляции. «Почти все члены FOMC считают вероятным дальнейшее повышение ставок в этом году», — заявил Пауэлл после заседания. Согласно обновленному «точечному графику» прогнозов ФРС, большинство чиновников прогнозируют два дополнительных повышения ставки на четверть процентного пункта в этом году — до 5,50-5,75%. Взятую паузу Пауэлл объяснил желанием ФРС оценить эффект недавнего банковского кризиса, а также свежих статистических данных. Между тем майская годовая инфляция в США, согласно опубликованному во вторник индексу потребительских цен (ИПЦ), снизилась до 4% с 4,9% месяцем ранее. При этом годовые темпы роста базового ИПЦ, не учитывающего динамику волатильных цен на топливо и продукты питания, остаются на все еще высоком уровне 5,3% (5,5% в апреле). Это подтверждает тезис Пауэлла о том, что ФРС по-прежнему предстоит сделать довольно много для борьбы с инфляцией.
Европейский центральный банк (ЕЦБ) на заседании 15 июня также принял ожидаемое решение о повышении основных процентных ставок в регионе на 25 б.п. Таким образом, депозитная ставка ЕЦБ достигла 3,5%, наивысшего значения за последние два десятилетия. Кристин Лагард после встречи дала недвусмысленный сигнал о том, что рынкам стоит ждать дальнейших повышений, заявив, что регулятор весьма вероятно снова увеличит стоимость заимствований на следующем заседании 27 июля, если не произойдет существенных изменений в динамике экономических данных.
Майские данные по экономике КНР, между тем, вынудили Народный банк Китая (НБК) прибегнуть к прямо противоположным мерам в попытке простимулировать экономическую активность в стране. Объем промышленного производства в прошедшем месяце увеличился на скромные по меркам КНР 3,5% (г/г), отстав от консенсуса аналитиков (3,8% (г/г)), что сопровождалось более слабой относительно ожиданий динамикой других макроэкономических показателей. В результате НБК впервые за 10 месяцев понизил среднесрочную кредитную ставку с 2,75% до 2,65%.
Важные события предстоящей недели:
- Банк Англии в четверг, 22 июня, проведет заседание по денежно-кредитной политике. Аналитики практически уверены в повышении ставки на 25 б.п. до 4,75% после того, как глава ЦБ Эндрю Бейли заявил на минувшей неделе, что потребуется много времени, прежде чем инфляция снизится до приемлемых уровней. Регулятор в этой связи уже столкнулся с волной критики от правительства, а также населения, уверенность которого в способности ЦБ контролировать рост цен, согласно последнему опросу, упала до 20-летнего минимума.
- Центральные банки Швейцарии, Норвегии и Мексики также примут решения по ключевым ставкам на текущей неделе. Кроме того, во вторник, 20 июня, ожидается публикация однолетней и пятилетней ставок по кредитам в Китае, решения по которым принимаются на базе предложений 18 коммерческих банков страны: здесь вероятно снижение с текущих уровней после решения ЦБ о сокращении среднесрочных кредитных ставок на минувшей неделе.
- Джером Пауэлл представит доклад по денежно-кредитной политике за первую половину 2023 года перед обеими палатами Конгресса в среду и четверг, 21-22 июня. В свете взятой «паузы» в цикле повышения ставок на последнем заседании рынки будут ждать от главы ФРС сигналов к вероятным дальнейшим действиям регулятора. Другие члены FOMC при этом будут давать публичные комментарии в течение практически всей недели. Выделяются планируемые выступления Джона Уильямса и Майкла Барра во вторник, Остана Гулсби в среду, а также Кристофера Уоллера, Рафаэля Бостика, Мишель Боуман и Томаса Баркина в четверг.
- В пятницу, 23 июня, выйдут предварительные июньские индексы деловой активности в США, Великобритании и ЕС, которые дадут рынкам дополнительную информацию о том, как ведущие экономики продолжают справляться с реалиями высоких процентных ставок.
- C 19 по 23 июня свои результаты представят FedEx, Accenture, Darden Restaurants, Factset Research Systems и Carmax.
- В связи с национальными праздниками торговая неделя будет укороченной в США и Китае. Американские площадки будут закрыты в понедельник, 19 июня, Гонконгская фондовая биржа — в четверг, 22 июня, а биржи материкового Китая — в четверг и пятницу, 22-23 июня.
- Среди других наиболее важных макроэкономических публикаций текущей недели — статистика по сектору недвижимости США (вторник-четверг), а также майский индекс потребительских цен (среда) и розничные продажи (пятница) в Великобритании.














