

Рост доходностей гособлигаций не подорвал оптимизм на рынках
Прошедшая неделя вновь оказалась весьма позитивной для мировых рынков акций.
В частности, индекс S&P 500 вырос по итогам уже четвертой недели подряд и обновил максимум с конца июля. Главным фактором поддержки цен рисковых активов остаются надежды на то, что ведущие центробанки уже завершили нынешний цикл ужесточения монетарной политики и в скором времени будут готовы начать ее смягчение. При этом несколько выросшие доходности гособлигаций крупнейших стран после существенного снижения за последний месяц не смогли сильно поколебать эти ожидания. На текущей неделе инвесторы будут ждать данных по индексу PCE Core в США, рассчитывая, что они укажут на дальнейшее замедление инфляции в ведущей экономике мира. Если прогнозы оправдаются, рынки акций могут получить дополнительный импульс к концу года. Кроме того, трейдеры будут анализировать выступления представителей центробанков, включая Кристин Лагард и Джерома Пауэлла, а также ждать данных по ноябрьской промактивности в Китае. Для рынка нефти главным событием станет встреча ОПЕК+, на которой будут приниматься решения по квотам на следующий год.
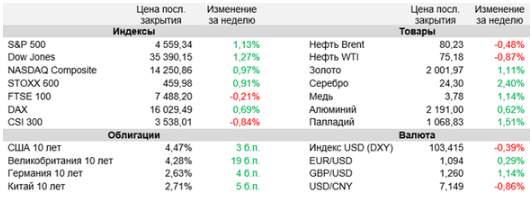
Согласно протоколу последнего заседания ФРС, на котором ключевая ставка была сохранена на уровне 5,25-5,5% годовых, руководители американского регулятора опасаются, что сильный рост экономики США может вызвать новое ускорение инфляции. Если данные покажут недостаточный прогресс в плане достижения целевого показателя инфляции, Федрезерв будет готов пойти на дополнительное повышение ставки. При этом все члены FOMC согласились с тем, что регулятору нужно придерживаться осторожного подхода к денежно-кредитной политике.
По данным инструмента FedWatch от CME Group, трейдеры сейчас на 97% уверены в том, что ФРС на заседании в середине декабря оставит ключевую ставку без изменений. При этом вероятность того, что регулятор приступит к снижению ставки уже в следующем марте, оценивается ими в довольно весомые 23%. В целом по итогам 2024 года ставка, как ожидается, может опуститься на 1 п. п.
Между тем эксперты также ожидают, что ЕЦБ и Банк Англии как минимум трижды уменьшат процентные ставки в следующем году, при этом первое снижение произойдет в июне. Эти прогнозы появились после выхода более слабых, чем ожидалось, данных по розничным продажам в Великобритании и плохих показателей промышленного производства в еврозоне. Экономики еврозоны и Великобритании, по всей видимости, приближаются к периоду стагнации, что может подтолкнуть центробанки к более раннему началу понижения ставок, несмотря на противоположные по настрою заявления их представителей.
Согласно отчету статистического ведомства КНР, совокупная прибыль крупных промышленных компаний страны в январе-октябре уменьшилась на 7,8% (г/г) до 6,115 трлн юаней. Между тем в октябре общая прибыль крупных промпредприятий выросла на 2,7% (г/г), причем подъем был зафиксирован по итогам третьего месяца подряд.
По данным Adobe Analytics, совокупные онлайн-покупки американцев в «Черную пятницу» увеличились на 7,5% (г/г) до $9,8 млрд, установив новый рекорд. Как сообщается, наибольшей популярностью пользовались телевизоры, смарт-часы и куклы Барби. В Adobe ожидают, что онлайн-покупки в «Киберпонедельник» (27 ноября) превзойдут «Черную пятницу» и достигнут $12 млрд, что будет на 6,1% выше, чем годом ранее.
Экономика ФРГ продолжит снижение в IV квартале, хотя в начале 2024 года можно ожидать восстановления, прогнозирует Бундесбанк. В III квартале немецкий ВВП уменьшился на 0,1% (кв/кв). Если снижение продлится два квартала подряд, это будет означать рецессию в экономике.
Важные события предстоящей недели:
- Главным экономическим релизом недели станет отчет о доходах и расходах американского населения за октябрь, в рамках которого также будет опубликован базовый ценовой индекс расходов на личное потребление (PCE Core), за которым внимательно следит ФРС при оценке инфляционных рисков. Согласно консенсус-прогнозу, темпы роста показателя в прошлом месяце замедлились до 3,5% (г/г) с сентябрьских 3,7%.
- Из прочей запланированной к публикации макростатистики выделим вторую оценку динамики ВВП Штатов в III квартале, официальный производственный PMI в КНР за ноябрь, данные по октябрьским продажам новых домов и ноябрьскому индексу промышленной активности ISM-Manufacturing в США.
- На этой неделе инвесторы также будут ждать обнародования «Бежевой книги» (регионального обзора ФРС) и следить за выступлениями руководителей ведущих центробанков, включая Кристин Лагард и Джерома Пауэлла.
- Сезон корпоративной отчетности в США уже практически завершился, тем не менее в предстоящие дни свои квартальные финансовые результаты представят такие значимые эмитенты, как Salesforce, Hewlett Packard Enterprise, Dollar Tree, Kroger, Marvell Technology.
- В четверг, 30 ноября, пройдет министерская встреча ОПЕК+, которая изначально должна была состояться в прошедшие выходные. На ней, как ожидается, будет принято решение по действиям альянса в следующем году. Основная интрига заключается в том, станет ли ОПЕК+ далее увеличивать величину сокращения добычи или оставит в силе прежние договоренности.














