Рынки акций подросли на позитивном старте сезона отчетностей в США
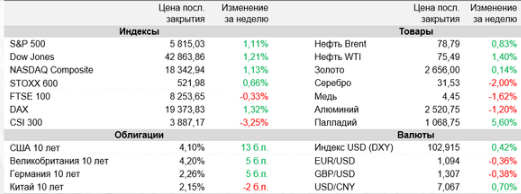
Ведущие мировые фондовые рынки преимущественно выросли на прошлой неделе, при этом американские индексы Dow Jones и S&P 500 обновили исторические максимумы.
Инвесторы продолжали прогнозировать дальнейшую динамику ключевой ставки в США в свете выходивших новых макроданных. Так, менее существенное, чем предполагалось, замедление инфляции в стране в сентябре еще больше ослабило ожидания в отношении темпов дальнейшего смягчения монетарной политики Федрезерва. Согласно CME FedWatch Tool, трейдеры уже с 11%-й вероятностью рассматривают сценарий, при которой американский регулятор воздержится от снижения ставки на заседании в ноябре, хотя ранее обсуждался лишь шаг ее нового снижения. Такая рекалибровка ожиданий сказалась, прежде всего, на доходностях гособлигации ведущих стран, которые продолжили подъем. При этом рынки акций в конце недели получили поддержку со стороны лучших, чем прогнозировалось, квартальных финансовых результатов ведущих банков США в рамках стартовавшего сезона отчетностей за III квартал. Отметим также, что на прошлой неделе после продолжительного перерыва возобновились торги на биржах материкового Китая, которые прошли под знаком коррекции после сильного роста в конце сентября на фоне объявленных властями Поднебесной масштабных стимулах. На этой неделе инвесторы будут ждать данных по розничным продажам и промпроизводству в США за сентябрь, которые позволят уточнить текущее состояние американской экономики и могут скорректировать ожидания в отношении дальнейшей траектории ДКП в стране. Кроме того, участники торгов будут продолжать оценивать поступающие корпоративные отчеты, следить за выступлениями представителей ФРС и анализировать итоги октябрьского заседания ЕЦБ.
По данным Минтруда США, потребительские цены в стране в сентябре увеличились на 2,4% (г/г). Темпы роста замедлились с 2,5% в августе и были минимальными с февраля 2021 г., однако оказались выше среднего прогноза экспертов на уровне 2,3%. При этом подъем потребительских цен без учета стоимости продуктов питания и энергоносителей (индекс Core CPI) ускорился до 3,3% (г/г) с 3,2%. Тем временем Мичиганский университет сообщил, что инфляционные ожидания среди американского населения на ближайший год в октябре повысились впервые за пять месяцев — до 2,9% с 2,7% в сентябре.
Протокол сентябрьского заседания ФРС указал на то, что руководители американского ЦБ не будут торопиться со снижением ключевой ставки. Хотя «значительное большинство» поддержало решение об уменьшении ставки сразу на 50 б.п., «некоторые участники заседания отметили, что они предпочли бы снижение на 25 б.п.», говорится в документе. При этом ряд других руководителей сказали, что они могли бы поддержать такое решение. Некоторые руководители Федрезерва заявили, что в дальнейшем было бы целесообразно снижать ставку постепенно, учитывая неопределенность экономических перспектив.
Согласно протоколу сентябрьского заседания ЕЦБ, поступающие данные укрепили уверенность руководства центробанка в возвращении инфляции к целевому уровню к концу 2025 г. Тем не менее они ожидают сохранения волатильности в течение оставшейся части этого года. ЕЦБ рассматривает дальнейшее постепенное снижение процентных ставок как целесообразное, если поступающие экономические данные будут соответствовать прогнозам, отмечается в документе.
По заявлению министра финансов Китая Ланя Фоаня, в стране в ближайшем будущем будет введен в действие пакет дополнительных мер денежно-кредитной политики для поддержки экономического роста. Он, в частности, включает в себя повышение потолка госдолга в относительно широких масштабах, чтобы компенсировать накопившиеся долги местных правительств и оказать содействие в устранении долговых рисков. Это «самая сильная мера по облегчению долгового бремени, введенная за последние годы», сказал Лань Фоань.
Важные события предстоящей недели:
- На этой неделе инвесторы будут ждать данных по розничным продажам и промпроизводству в США за сентябрь, которые позволят уточнить текущее состояние американской экономики и могут скорректировать ожидания в отношении дальнейшей траектории ДКП в стране. Из прочей запланированной к выходу макростатистики выделим сентябрьские данные по закладкам новых домов и разрешениям на строительство в Штатах, а также данные по динамике ВВП КНР за III квартал.
- В США будет набирать обороты сезон корпоративных отчетностей за III квартал. На текущей неделе свои финансовые результаты представят более 40 компаний из состава S&P 500, в том числе ведущие банки Bank of America, Citigroup, Goldman Sachs и Morgan Stanley, а также такие значимые эмитенты, как Netflix, UnitedHealth, Johnson & Johnson и др.
- В предстоящие дни вновь ожидаются выступления значительного числа представителей ФРС, включая Нила Кашкари, Кристофера Уоллера, Рафаэля Бостика, Мэри Дейли, и ряда других.
- В Европе главным экономическим событием станет заседание ЕЦБ. Учитывая заметное замедление инфляции в еврозоне и последние комментарии представителей ЕЦБ, рынки с 90%-й вероятностью ожидают, что регулятор продолжит снижение ключевых ставок.