

Рынки ждут паузы в цикле повышения ставок ФРС
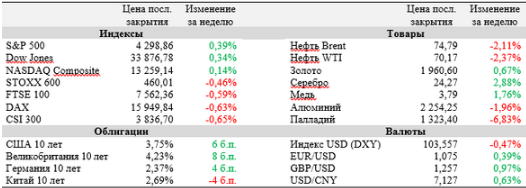
Большинство глобальных площадок завершили минувшую неделю со скромной динамикой: в отсутствие важных макроэкономических публикаций и корпоративных отчетов торговая активность на биржах оставалась невысокой.
Европейские акции при этом оказались под давлением перехода еврозоны на территорию технической рецессии, а китайские рынки не смогли выйти на положительную территорию после выхода данных о падении экспорта в прошедшем месяце. В центре внимания инвесторов на текущей, крайне насыщенной неделе окажутся заседания ФРС, ЕЦБ и центрального банка Японии, которые будут дополнены данными по инфляции в США, а также блоком статистики по экономике КНР в мае. На арене корпоративных событий после затишья на прошлой неделе интерес рынков привлекут отчеты Adobe и Kroger.
Слабый глобальный спрос спровоцировал заметное сокращение китайского экспорта в мае: объем отгрузки товаров за рубеж упал на 7,5% (г/г) при ожидаемом аналитиками снижении на 0,4% (г/г). Несколько сгладило картину уменьшение импорта лишь на 4,5% (г/г) при прогнозах сокращения на 8% (г/г), что может говорить о том, что внутренний спрос в КНР оказывает поддержку экономике даже на фоне невыразительной динамики экспортного сегмента.
Уточненная оценка ВВП еврозоны показала, что регион опустился в зону технической рецессии по итогам последних двух кварталов: согласно пересмотренным данным Евростата, ВВП валютного альянса (20 стран) снизился на 0,1% (кв/кв) в октябре-декабре и январе-марте. Большинство экономистов, опрошенных FT совместно с университетом Чикаго 5-7 июня, ожидают, что ставка по федеральным фондам ФРС будет увеличена еще по крайней мере 1 раз в 2023 году. 28 из 42 аналитиков (67%) прогнозируют, что пиковое значение ставки будет достигнуто в диапазоне 5,5-6,0% в III квартале 2023 года, ссылаясь на то, что действий регулятора по-прежнему недостаточно для снижения инфляции.
Важные события предстоящей недели:
- Во вторник, 13 июня, стартует двухдневное заседание Федерального комитета по операциям на открытом рынке (FOMC). В преддверии решения по ставке, которое будет оглашено в среду, рынок фьючерсов отдает заметное предпочтению сценарию паузы в цикле ужесточения денежно-кредитной политики, оценивая в 76% вероятность сохранения ставки по федеральным фондам в диапазоне 5,00-5,25%. Последнее заседание, по итогам которого ФРС не увеличила ставку, состоялось почти полтора года назад, 26 января 2022 года.
- Помимо выступления Джерома Пауэлла на пресс-конференции в среду, инвесторы также обратят внимание на комментарии представителей ФРС Джеймса Балларда и Кристофера Уоллера в пятницу, 16 июня.
- На итоги заседания FOMC могут сильно повлиять майские данные по инфляции в США, которые выйдут во вторник. По индексу потребительских цен (ИПЦ) экономисты ожидают роста на 4,1% (г/г), базовый ИПЦ при этом, согласно прогнозам, увеличился на 5,3% за прошедший год.
- На четверг, 15 июня, запланирована публикация блока майской статистики по экономике КНР, темпы восстановления которой находятся в фокусе аналитиков в последние месяцы. Наибольший интерес будут представлять данные по объемам промышленного производства, инвестиций и розничных продаж, а также уровню безработицы.
- Европейский центральный банк в четверг проведет заседание по денежно-кредитной политике. Несмотря на квартальное снижение ВВП валютного альянса в январе-марте, аналитики прогнозирует повышение основных процентных ставок на 25 б. п.
- В пятницу, 16 июня, решение по ключевой ставке также примет центральный банк Японии.
- C 12 по 16 июня свои результаты представят Oracle, Adobe, Lennar, Kroger и Catalent.
- В среду, 14 июня, планируется первичное размещение на NYSE холдинга CAVA, управляющего сетью ресторанов «здорового» фаст-фуда. Ценовой диапазон размещения составляет $17-19 на акцию, что отражает прогнозную капитализацию около $2 млрд.
- Среди других наиболее важных макроэкономических публикаций текущей недели – майский блок статистики по экономике Великобритании (среда), индекс цен производителей (среда) и розничные продажи в США (четверг), а также окончательный ИПЦ в еврозоне за минувший месяц (пятница).














