

Рынок США растет в ожидании корпоративных отчетов за III квартал
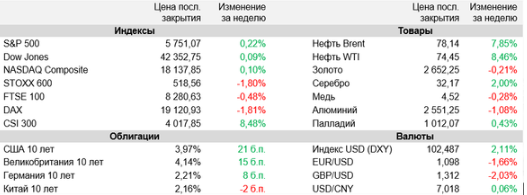
Ведущие мировые рынки акций показали разнонаправленную динамику на минувшей неделе, при этом американские индексы сумели закрыться в плюсе, а Dow Jones обновил исторический максимум.
Большую часть прошлой недели на рынках преобладали коррекционные настроения после ощутимого роста в сентябре, при этом поводом для умеренной фиксации прибыли стала существенная эскалация ближневосточного конфликта. Однако в пятницу поддержку акциям в США оказал сильный сентябрьский отчет по занятости в стране, показавший более существенный, чем предполагалось, рост числа рабочих мест, а также неожиданное снижение безработицы. Вышедшие данные ослабили опасения по поводу состояния рынка труда Штатов, но в то же время умерили ожидания в отношении дальнейших темпов смягчения монетарной политики ФРС. Так, согласно CME FedWatch Tool, трейдеры больше не ожидают снижения ключевой ставки Федрезервом на заседании в ноябре на 50 б.п., хотя неделю назад вероятность этого оценивалась в существенные 35%. На таком фоне доходности госбондов ведущих стран пошли вверх, что стало сдерживающим фактором для цен рисковых активов. Отметим также, что торги на биржах материкового Китая не проводились почти всю неделю из-за национального праздника. Однако в прошлый понедельник китайские акции продолжили быстрый рост, отыгрывая объявленные ранее масштабные стимулы в Поднебесной, в результате индекс CSI 300 поднялся до максимума более чем за год. На этой неделе инвесторы будут ждать сентябрьских данных по инфляции в Штатах, которые вместе с публикацией «минуток» последнего заседания FOMC и выступлениями большого числа представителей американского регулятора могут скорректировать ожидания в отношении будущей траектории монетарной политики в стране. Кроме того, внимание рынков будет направлено на старт сезона корпоративных отчетностей за III квартал, в частности, на финансовые результаты ведущих американских банков, а также на развитие геополитической ситуации на Ближнем Востоке.
По данным Минтруда США, количество рабочих мест в экономике страны в сентябре выросло на 254 тыс., максимальную величину за полгода, тогда как аналитики в среднем прогнозировали их увеличение лишь на 150 тыс. Более того, в августе, согласно пересмотренным данным, показатель вырос более значительно, чем было объявлено ранее. Безработица в Штатах в прошлом месяце неожиданно снизилась до 4,1% с августовских 4,2%.
Индекс деловой активности в сфере услуг США ISM Services в сентябре подскочил до 54,9 пункта с 51,5 пункта месяцем ранее. Значение показателя обновило максимум с февраля 2023 г. и превзошло консенсус-прогноз на уровне 51,7 пункта. Между тем индекс активности в производственном секторе страны ISM Manufacturing в прошлом месяце составил 47,2 пункта, не изменившись по сравнению с августовским значением. Таким образом, индикатор с апреля текущего года остается ниже пороговой отметки 50 пунктов, что говорит о продолжающемся спаде в секторе.
По словам главы ФРС Джерома Пауэлла, экономика США является сильной, и ЦБ намерен поддерживать ее в этом состоянии. Федрезерв всегда ставил целью добиться замедления инфляции «без болезненного роста безработицы», отметил он, добавив, что «хотя задача еще не выполнена, мы добились значительного прогресса в этом направлении». При этом Пауэлл сказал, что ключевая ставка до конца года будет понижена еще дважды, в общей сложности на 50 б.п., «если ситуация в экономике будет соответствовать нашим прогнозам».
По предварительным данным Евростата, потребительские цены в еврозоне в сентябре увеличились на 1,8% (г/г). Таким образом, годовая инфляция в странах валютного блока заметно замедлилась по сравнению с 2,2% в августе и обновила минимум с 2021 г. На таком фоне рынки с 80%-й вероятностью ожидают, что ЕЦБ продолжит снижение основных процентных ставок на заседании в середине этого месяца.
Важные события предстоящей недели:
- Главным экономическим релизом этой неделе станут данные по динамике потребительских цен в США в сентябре, которые могут скорректировать ожидания в отношении дальнейшей траектории ДКП ФРС. Согласно консенсус-прогнозу, годовая инфляция в стране в прошлом месяце замедлилась до 2,3% с 2,5% в августе, а ее базовая компонента (Core CPI) осталась на уровне 3,2%.
- Из прочей запланированной к публикации макростатистики можно выделить лишь данные по динамике цен производителей в США за сентябрь и предварительную октябрьскую оценку индекса потребительского доверия в стране от Мичиганского университета.
- В предстоящие дни ожидаются выступления большого числа представителей ФРС, включая Альберто Мусалема, Нила Кашкари, Рафаэля Бостика, Джона Уильямса, Мэри Дейли и ряда других. Кроме того, Федрезерв обнародует протокол сентябрьского заседания FOMC.
- На текущей неделе в Штатах стартует сезон корпоративной отчетности за III квартал, в начале которого повышенное внимание традиционно привлекут финансовые результаты ведущих банков страны — JPMorgan, Wells Fargo, Bank of New York Mellon. Ожидания от сезона довольно сдержанные. Согласно консенсус-прогнозу, прибыль на акцию компаний из состава S&P 500 в июле-сентябре увеличилась на 4,2% (г/г). Если прогноз оправдается, то позитивная динамика будет зафиксирована по итогам пятого квартала подряд, однако темпы роста станут минимальными с IV квартала 2023 г.
- В ближайшие дни в Штатах ожидаются несколько крупных IPO. В частности, американский поставщик образовательных услуг для детей дошкольного возраста KinderCare Learning Companies планирует 9 октября разместить на NYSE 24 млн акций по цене $23-27. Объем размещения может составить порядка $600 млн, а капитализация компании по итогам IPO оценивается в $2,9 млрд.














