

Шатдаун в США не стал препятствием для дальнейшего роста рынков
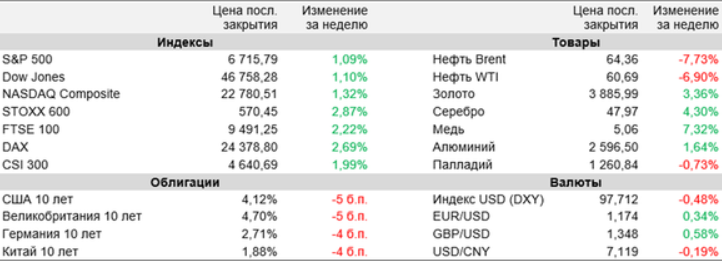
Мировые рынки акций уверенно выросли на прошлой неделе.
При этом все три основных американских индекса в ходе торгов обновили рекордные максимумы, несмотря на приостановку работы правительства США, из-за чего, в частности, не вышли официальные данные по рынку труда страны, оказывающие большое влияние на решения ФРС по ключевой ставке. По-видимому, инвесторы учли уроки истории, которая говорит о том, что правительственные шатдауны, как правило, не имеют серьезных долгосрочных последствий для фондового рынка. Более того, в период после 1995 г. рынок во время шатдаунов неизменно рос. Кроме того, участники торгов позитивно восприняли не самые благоприятные макроданные по Штатам, которые усилили ожидания дальнейшего смягчения монетарной политики ФРС.
По данным CME FedWatch, оцениваемая трейдерами вероятность понижения ставки регулятором на очередные 25 б.п. на заседании в конце этого месяца достигла 96% против 89% неделю назад. Отметим также, что на фоне шатдауна в США, дальнейшего ослабления доллара, а также сохраняющейся макроэкономической неопределенности и геополитической напряженности в мире продолжили подъем котировки драгметаллов, в частности, стоимость золота обновила исторический максимум, приблизившись к отметке $4000 за унцию. На текущей неделе рынки продолжат следить за ситуацией с финансированием американского правительства.
Впрочем, учитывая сохраняющиеся большие разногласия между демократами и республиканцами в Конгрессе по бюджетным вопросам, ждать какого-то прорыва, судя по всему, пока не приходится. Календарь важной макростатистики на ближайшие дни довольно скудный, однако определенную пищу для ума могут дать выступления многочисленных представителей ведущих мировых ЦБ, включая глав ФРС, ЕЦБ и Банка Англии. Кроме того, инвесторы начнут готовиться к скорому открытию сезона корпоративных отчетностей за III квартал.
С 1 октября американские правительственные учреждения приостановили работу, так как Конгресс не смог согласовать законопроект о продлении финансирования их деятельности. Шатдаун, в частности, привел к тому, что критически важные статданные, которые ФРС использует для оценки экономической ситуации, перестали публиковаться. В том числе в пятницу не вышел важный отчет о состоянии рынка труда страны в сентябре. При этом неправительственные организации продолжают предоставлять отчеты.
Согласно данным ADP, число рабочих мест в частном секторе США в сентябре сократилось на максимальные с марта 2023 г. 32 тыс., хотя ожидался рост на 50 тыс. Снижение связано в том числе с изменением подхода к анализу данных. В свою очередь, рекрутинговая фирма Challenger, Gray & Christmas сообщила, что американские компании в сентябре объявили о сокращении числа рабочих мест на 54,06 тыс. А в III квартале в целом компании США запланировали увольнение 202,12 тыс. сотрудников, это максимум для данного периода с 2020 г.
Индекс деловой активности в производственном секторе США ISM Manufacturing в сентябре увеличился до 49,1 пункта с 48,7 пункта месяцем ранее. Тем не менее значение индекса остается ниже пороговой отметки 50 пунктов, разделяющей области роста и спада активности в секторе, 7 месяцев подряд. Тем временем индекс активности с сфере услуг ISM Services в сентябре снизился до 50 пунктов с 52 пунктов в августе, а индекс потребительского доверия в Штатах, рассчитываемый Conference Board, просел до 94,2 пункта с 97,8 пункта.
По предварительной оценке Евростата, потребительские цены в еврозоне в сентябре увеличились на 2,2% (г/г). Таким образом, годовая инфляция в странах валютного блока ускорилась с 2% в августе и оказалась максимальной с апреля. Также стало известно, что безработица в еврозоне в августе повысилась до 6,3% с июльских 6,2%.
В Японии на выборах главы правящей Либерально-демократической партии (ЛДП) победила бывший министр внутренних дел страны Санаэ Такаити. Теперь с большой долей вероятности она станет первой женщиной на посту премьер-министра Японии. Такаити считается сторонником стимулирующей бюджетной и монетарной политики, и на таком фоне японский фондовый индекс Nikkei 225 в понедельник вырос до рекорда.
Важные события предстоящей недели:
- Начавшаяся неделя будет весьма скудной на важную макростатистику. В том числе в США из-за продолжающегося правительственного шатдауна выход ряда статистических отчетов будет отложен, и можно выделить лишь предварительный октябрьский индекс потребительского доверия от Мичиганского университета. Согласно консенсус-прогнозу, значение индекса в этом месяце опустилось до 54,3 пункта с 55,1 пункта в сентябре.
- В то же время ожидаются выступления большого числа представителей ведущих мировых центробанков. В том числе в США выступит с речью руководитель ФРС Джером Пауэлл, а в Европе − президент ЕЦБ Кристин Лагард и глава Банка Англии Эндрю Бейли. Кроме того, Федрезерв опубликует «минутки» сентябрьского заседания FOMC.
- На фронте корпоративной отчетности определенный интерес будут представлять квартальные результаты Constellation Brands, PepsiCo и Delta Air Lines.
- В США на текущей неделе вновь ожидается довольно крупное IPO. Производитель профессионального прачечного оборудования для коммерческого, промышленного и жилого секторов Alliance Laundry Systems планирует 9 октября разместить на NYSE 34,2 млн акций по цене $19-22. Объем размещения может составить $700 млн, а капитализация компании по итогам IPO оценивается в $4 млрд.














