

В начале года на мировых рынках преобладают коррекционные настроения
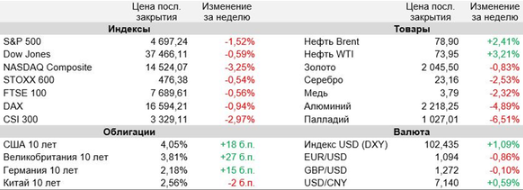
Прошедшая неделя отметилась ощутимым ухудшением настроений на мировых фондовых площадках.
Инвесторы, по-видимому, начинают опасаться, что их ожидания по поводу скорого начала смягчения монетарной политики могут оказаться завышенными, в связи с чем внушительное ралли рынков акций в прошлом году могло быть чрезмерным. Между тем голубиный поворот ведущих мировых центробанков уже в ближайшие месяцы вовсе не выглядит гарантированным. Собственно, представители регуляторов США и Европы в последние недели не раз заявляли о том, что обсуждать перспективы снижения ключевых ставок пока преждевременно. А для Федрезерва дополнительным аргументом не спешить со снижением ставки могут послужить вышедшие в пятницу более сильные, чем ожидалось, данные по рынку труда Штатов. Как результат, вероятность снижения ключевой ставки ФРС на 25 б. п. на заседании в марте сейчас оценивается трейдерами лишь в 61% против более 80% в конце прошлого года. На таком фоне доходности гособлигаций крупнейших стран пошли в рост, в том числе доходность 10-летних трежерис вновь превысила отметку 4%. Это оказало дополнительное давление на стоимость рисковых активов. На этой неделе рынки будут ждать данных по декабрьской инфляции в Штатах, а также следить за стартом сезона корпоративной отчетности в США, в начале которого особое внимание традиционно уделяется результатам ведущих банков страны.
По данным Минтруда США, количество рабочих мест в экономике страны в декабре подскочило на 216 тыс., тогда как аналитики в среднем прогнозировали их повышение лишь на 170 тыс. При этом безработица в Штатах осталась на уровне 3,7% при ожиданиях ее роста до 3,8%. Кроме того, темпы роста средней почасовой оплаты труда в прошлом месяце ускорились в годовом выражении до 4,1% с 4% в ноябре и превысили прогноз рынка (+3,9%).
Потребительские цены в еврозоне в декабре увеличились на 2,9% (г/г), сообщил Евростат. Таким образом, инфляция в странах валютного блока ускорилась по сравнению с минимальными с июля 2021 года 2,4% (г/г) в ноябре. Между тем рост потребительских цен без учета таких волатильных факторов, как стоимость энергоносителей, продуктов питания и алкоголя (индекс CPI Core, который отслеживает ЕЦБ), в декабре замедлился до 3,4% (г/г) с 3,6% в предыдущем месяце.
ФРС не имеет четкого графика для снижения ключевой ставки в текущем году и будет принимать решения исходя из поступающих статданных, заявил глава ФРБ Ричмонда Том Баркин. «Мы не включали автопилот. — сказал он. — Строить прогнозы непросто, и ситуация постоянно меняется». Том Баркин отметил, что вероятность «мягкой посадки», то есть замедления инфляции в США до целевых 2% без рецессии в экономике, становится все более высокой, однако такой сценарий «ни в коем случае не является неизбежным». Все еще существует вероятность, что Федрезерву придется снова повышать ставку, особенно в случае активного роста ВВП США в 2024 года, добавил глава ФРБ Ричмонда.
По информации СМИ, Конгресс США достиг соглашения о максимальных расходах для финансирования федерального правительства до конца 2024 финансового года. Расходы бюджета предусмотрены на уровне $1,59 трлн, из них на оборону предлагается выделить $886 млрд, а на не связанные с обороной направления — $704 млрд. Это первый шаг к тому, чтобы избежать частичного закрытия правительства (шатдауна) менее через две недели, поскольку Палата представителей и Сенат собираются вернуться с каникул на этой неделе перед истечением сроков временного финансирования 19 января и 2 февраля.
Важные события предстоящей недели:
- Главным экономическим релизом этой недели станут данные по декабрьской динамике потребительских цен в США, которые могут скорректировать ожидания в отношении дальнейшей траектории ДКП Федрезерва. Согласно консенсус-прогнозу, годовая инфляция в стране несколько ускорилась (до 3,2% с 3,1% в ноябре), при этом ее базовая компонента могла замедлиться до 3,8% с 4%.
- Помимо этого, из запланированной к публикации макростатистики выделим данные по динамике цен производителей в США в декабре, данные по инфляции и торговому балансу КНР в прошлом месяце, ноябрьские данные по розничным продажам и безработице в еврозоне.
- На текущей неделе ожидаются выступления представителей ФРС — Джона Уильямса (среда) и Нила Кашкари (пятница). Кроме того, в среду с речью выступит вице-президент ЕЦБ Луис де Гиндос.
- В конце этой недели стартует сезон корпоративной отчетности в США, при этом особое внимание будет уделяться результатам ведущих банков страны: JPMorgan, Bank of America, Wells Fargo, Citigroup. Согласно консенсус-прогнозу FactSet, прибыль компаний из индекса S&P 500 в IV квартале прошлого года увеличилась на 1,3% (г/г). Если ожидания оправдаются, рост прибыли в годовом выражении будет зафиксирован по итогам второго квартала подряд после нескольких кварталов снижения.
- В среду, 10 января, в Штатах пройдет достаточно крупное IPO американского застройщика Smith Douglas Homes Corp. Компания планирует разместить на NYSE 7,7 млн акций по цене $18-21 за бумагу. Капитализация компании после IPO может составить порядка $1 млрд.














