

Заявления Пауэлла добавили оптимизма на мировых рынках
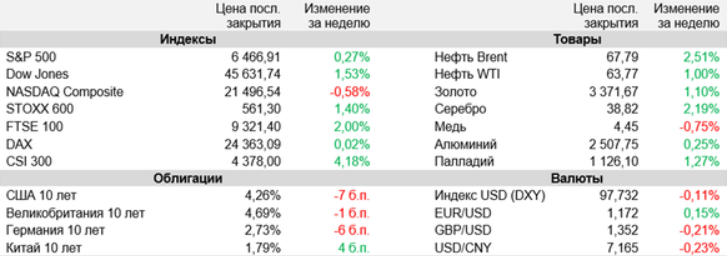
Большинство мировых рынков акций продолжили подъем на прошлой неделе, при этом американский индекс Dow Jones впервые в этом году обновил исторический максимум.
Надо отметить, что большую часть недели рынки умеренно корректировались вниз на не самых благоприятных отчетностях ведущих американских ритейлеров, а также заявлениях ряда представителей ФРС, выразивших сомнения в необходимости скорого снижения ключевой ставки в стране из-за сохраняющейся неопределенности в отношении влияния трамповских пошлин на инфляцию. Однако ситуация резко поменялась в пятницу после речи Джерома Пауэлла на экономическом симпозиуме в Джексон Хоуле, повысившей ожидания в отношении возобновления смягчения монетарной политики в США и спровоцировавшей всплеск оптимизма на рынках. Глава ФРС отметил растущие риски для американского рынка труда и заявил, что изменение баланса рисков в экономике может потребовать корректировки ДКП.
Как результат, оценка трейдерами вероятности снижения ключевой ставки ФРС на заседании в сентябре подскочила до почти 90% с 75% до выступления Пауэлла. Между тем индексу Nasdaq так и не удалось выйти в плюс по итогам недели − судя по всему, инвесторы сочли текущие оценки высокотехнологичных компаний завышенными и перекладывались в бумаги представителей других секторов. Для европейских рынков дополнительными факторами поддержки стали позитивные августовские данные индексов PMI по ведущим странам Старого Света, для китайских − решение ЦБ страны сохранить базовые процентные ставки по кредитам на рекордно низком уровне.
На наступившей неделе участники торгов будут ждать публикации отчетности техгиганта NVIDIA, которая, учитывая значительный вес компании в американских индексах, может оказать существенное влияние на рынок в целом. Помимо этого, инвесторы будут ожидать июльских данных по индексу PCE Core в Штатах, «любимой» мере инфляции ФРС, а также анализировать выступления нескольких чиновников американского регулятора.
Изменение баланса рисков в экономике США может потребовать корректировки ДКП Федрезервом, заявил глава регулятора Джером Пауэлл в ходе выступления на ежегодном экономическом симпозиуме в Джексон-Хоуле. По его словам, инфляционные риски в Штатах сейчас скорее повышательные, а риски для занятости – понижательные. «Учитывая ограничительный характер монетарной политики, наш базовый прогноз и изменение баланса рисков, может потребоваться корректировка ее курса», — сказал Пауэлл, отметив также серьезное замедление инфляции по сравнению с постпандемийными максимумами.
Агентство S&P Global подтвердило долгосрочный кредитный рейтинг США на уровне «AA+» со «стабильным» прогнозом, отметив устойчивость и диверсифицированность экономики страны, институциональные преимущества, включая эффективную систему сдержек и противовесов, а также гибкость в проведении экономической политики. При этом эксперты агентства полагают, что доходы, которые бюджет США будет получать за счет повышения пошлин на импорт, компенсируют последствия сокращения поступлений в результате недавнего снижения налогов, а также наращивания расходов.
Индексы менеджеров по закупкам (PMI) показали продолжающийся рост деловой активности в еврозоне в августе. Так, предварительное значение сводного PMI, рассчитываемого HCOB, увеличилось до максимальных с мая 2024 г. 51,1 пункта с 50,9 пункта в июле. В том числе промышленный PMI в еврозоне поднялся до 50,5 пункта с 49,8 пункта, впервые с апреля 2022 г., превысив пороговую отметку 50 пунктов, разделяющую области спада и роста активности в секторе.
Народный банк Китая (НБК) в прошлую среду, как и ожидалось, сохранил базовую процентную ставку по кредитам (LPR) сроком на один год на уровне 3% годовых. Ставка по пятилетним кредитам тоже осталась прежней − 3,5%. Обе ставки остаются на текущем уровне, минимальном в истории, третий месяц подряд. На заседании в мае НБК, напомним, снизил их на 10 б.п.
Важные события предстоящей недели:
- На этой неделе инвесторы будут ждать отчета по доходам и расходам граждан США в июле, в рамках которого также будет опубликован базовый ценовой индекс расходов на личное потребление (PCE Core), за которым внимательно следит ФРС при оценке инфляционных рисков. Согласно консенсус-прогнозу, темпы роста показателя в прошлом месяце ускорились до 2,9% (г/г) с 2,8% в июне.
- Из прочей запланированной к выходу важной макростатистики можно выделить вторую оценку динамики ВВП США во II квартале, индекс потребительского доверия в Штатах от Conference Board за текущий месяц, а также предварительные августовские данные по инфляции в Германии.
- На фронте корпоративной отчетности все внимание будет приковано к финансовым результатам техгиганта NVIDIA. Аналитики в среднем ожидают, что на фоне сохраняющегося высокого спроса на ИИ-чипы компании ее выручка во II финквартале с окончанием в июле подскочила на 54% (г/г) до $46 млрд, прибыль на акцию – на 44% до $0,98. При этом инвесторы также будут внимательно оценивать прогнозы компании и комментарии менеджмента по влиянию на бизнес экспортных ограничений и торговой политики администрации Трампа, а также по ситуации с поставками чипов H20 в Китай.
- Помимо NVIDIA, определенный интерес будут представлять квартальные результаты таких компаний, как Autodesk, Best Buy, Dollar General, HP, Dell.
- Кроме того, в ближайшие дни ожидаются выступления нескольких представителей Федрезерва, включая Лори Логан, Джона Уильямса, Кристофера Уоллера, Томаса Баркина.














