Более половины от запланированных к открытию в IV квартале торговых центров в Московском регионе относятся к формату «районников»
При этом в III квартале 2021 г. не было открыто ни одного нового проекта
В третьем квартале 2021 г. в Московском регионе не было открыто ни одного качественного торгового объекта. Нулевое значение за последние 10 лет было отмечено только во II квартале 2019 г. и в I квартале 2016 г. Антирекорд был установлен за счет того, что сроки открытий четырех проектов, запланированных в III квартале 2021 г.: ТРЦ «Павелецкая Плаза», МФК «Солнце Москвы», ТЦ «Мой Молл», Estate Mall —были перенесены на конец 2021 — начало 2022 гг. ТРЦ «Павелецкая Плаза» был введен в эксплуатацию в сентябре, однако официальное открытие ожидается в IV квартале. Суммарная площадь проектов, заявленных к открытию во втором полугодии 2021 г., существенно превышает показатель открытий новых торговых объектов в допандемийные годы (2017–2019 гг.) — 217 000 кв. м. Большую часть открытий будут составлять районные торговые центры — 50% от общего числа ТЦ за IV квартал 2021 г. Топ-3 крупных проектов года, анонсированных к открытию, — это «Город Косино» (GLA 75 000 кв. м), «София» (GLA 36 000 кв. м) и «Павелецкая Плаза» (GLA 33 000 кв. м).
Открытие торговых площадей и динамика вакантности в профессиональных ТРЦ Москвы и городов-спутников, 2010‒2021П гг. Источник: Colliers
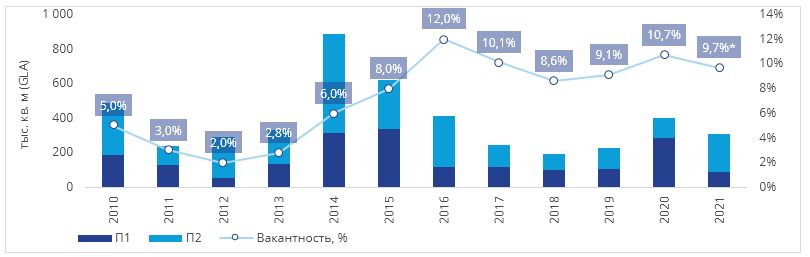
Обеспеченность торговыми площадями жителей Московского региона на III квартал 2021 г. осталась на уровне предыдущего квартала — 669 кв. м на 1 000 человек. Однако после ввода новых объектов ожидается рост годового показателя до 686 кв. м в IV квартале 2021 г., в зависимости от сроков фактического открытия запланированных объектов. Средний уровень вакантности в торговых центрах Московского региона составляет 9,7%, а в объектах, открытых в период 2019–2021 гг., — 17,9%.
Дебюты международных брендов, I–III кварталы 2021 г.
Источник: Colliers
| Бренды | Страна | Профиль | Локация |
| Ecco Kids | Дания | Обувь | Москва, «Ривьера» |
| The Frankie Shop | США | Одежда | Москва, «ЦУМ» |
| Shikkosa Lingerie | Италия | Нижнее белье | Москва, Арбат ул., д. 39 |
| Northland | Австрия | Спортивная одежда | Россия, магазины «Спортмастер» |
| Zara Beauty | Испания | Косметика и парфюмерия | Москва, Кузнецкий Мост ул., д. 9 |
| Bernadette | Бельгия | Одежда | Москва, «ЦУМ» |
| Fashion Baby | Франция | Обувь | Москва, «ЦУМ» |
| Miista | Великобритания | Обувь | Москва, «ЦУМ» |
| Byredo | Швеция | Косметика и парфюмерия | Москва, Малая Бронная ул., д. 24 |
| Acer | Тайвань | Электроника | Москва, «Авиапарк» |
| H&M HOME Concept Store | Швеция | Товары для дома | Москва, «Авиапарк» |
| «7745 Все для стройки» | Белоруссия | DIY | Москва, Симферопольское шоссе |
| Arket | Швеция | Одежда | Москва, «Метрополис» |
| Miss Sixty* | Италия | Одежда | Москва, «Метрополис», «Авиапарк» |
В условиях ежегодно возрастающей конкуренции одним из главных инструментов торговых центров Москвы в борьбе за своего посетителя становится уникальность пула арендаторов, оригинальные концепции.
Мы проанализировали наиболее крупные торговые центры Москвы с арендопригодной площадью более 50 000 кв. м и крупнейшими действующими fashion-галереями на предмет представленности в них 28 сетевых брендов ценовых сегментов от mass market до «средний+». В данную группу операторов, по нашим оценкам, вошли компании Inditex, LPP, Melon Fashion Group, FIBA Group, H&M Group, а также крупные fashion-ритейлеры Uniqlo и MANGO.
По итогам анализа данных торговых объектов можно сделать следующие выводы:
- В 11 торговых центрах из 21 представлено более половины ключевых брендов.
- Лидерами по представленности ключевых брендов в составе торговых галерей являются «Авиапарк», Columbus и «Метрополис».
- Больше всего магазинов в исследуемых торговых центрах представлено холдингом Inditex — 40% (от общего количества магазинов).
Анна Никандрова, партнер Colliers: «Коронакризис сильно повлиял на рынок коммерческой недвижимости, став причиной падения трафика и высвобождения площадей в торговых центрах. В результате торговые центры, которые ведут активную работу со своими арендаторами и посетителями в турбулентных условиях, окажутся в более выигрышном положении по сравнению с конкурентами. Несмотря на выход 14 новых международных игроков на российский рынок за I‒III кварталы 2021 г., развитие «новичков» в последние полтора года, в отличие от предыдущих лет, носит очень избирательный характер: если раньше международные операторы были готовы открывать больше магазинов, то сейчас речь идет в основном о двух-трех точках преимущественно в Москве, корнерах или выходе на онлайн-платформы».